館山道・君津PA付近の交通量では、2040年に大型BEVの全数が受電器を積んでも受電する車は1日153台、供給単価は477円/kWhで、電池を積み増して高出力充電する代替案の89円に対して5倍になる。並ぶには1日1,167台(建設費を最も低く見ても739台)が要る。東名・新東名・東北道では、大型BEVの26〜40%が受電器を積めば並ぶ。実証が測るべきは、コイルと舗装の寿命、大型車で常用できる受電出力、受変電の区間固定費の3つである。
初稿 2026-10-05、第2版(4回の敵対的レビュー127項目を反映)、第3版(論理・主張レビュー15項目を反映)2026-10-05。前提値・計算式・交通量データはすべて付属資料として公開している(末尾「付属資料」参照)。反論は数字で受け付け、提示された数字はモデルへ入力して再計算する(末尾「反証してください」参照)。
要旨
- NEXCO東日本は館山自動車道・君津PA付近の本線約300 mで、2027年度以降に日本初の高速道路本線「走行中無線給電(DWPT)」実証を行う。本田技術研究所+大成建設、トヨタ自動車+デンソー+大林組の2チームが参画し、東京大学 藤本・清水研究室が支援する。本田技術研究所は最大150 kW級の給電を公表した。
- 150 kWは電力(kW)であって電力量(kWh)ではない。大型貨物車の規制速度90 km/hで300 mを通過する時間は12秒。1台が受け取れる上限は0.50 kWh、実効値で0.375 kWh——大型トラックが300 m走るぶんの電気である。
- 館山道君津PA付近の交通量は上下合計12,400台/日、大型車(センサス定義)は約1,700台/日。この大型車がすべてBEVになり、すべて受電器を積み、敷設車線を通る2040年の最良ケースでも、受電する車は153台/日、コイルの上に車がいる時間は1日32分、年間供給量は300 mで約21,000 kWh(70 kWh/m/年)にとどまる。
- 建設費3.0億円/車線km(無線式の文献推計16件の中央値)を20年・5%で年額化すると、300 mで年900万円。1 kWh当たりではDWPT 477円 vs 電池+メガワット充電(MCS)89円で、5倍の開き。
- DWPTが代替案に並ぶには、敷設車線1本あたり1日1,170台(事業者主張の建設費1.9億円なら740台)のDWPT受電車が要る。館山道の大型車は片側走行車線で約760台/日。全数がBEVになり全数が受電器を積んで、ようやく建設費LOWの損益分岐に触れる。
- DWPTに極端に有利な前提(Dream Case)では46円対210円で勝つ。その技術・資金前提(受電300 kW・建設費1.9億円・30年3%・80 km/h・実効90%など)をすべて保ったまま交通量だけを館山道の実測に戻し、BEV大型車の100%が受電器を積むなら、DWPTは90円/kWhで、代替案のBASE 89円とほぼ同額になる。館山道で並ぶ条件は存在する。ただしそれはDWPT側の最良値がすべて同時に成り立つ場合で、どれか一つがBASEに戻れば差が開く。
- 交通量と建設費を自由に振った汎用回廊では、勝つ領域は「受電車2,000台/日・車線超」かつ「建設費2億円/車線km以下」の隅に集まる。東名・新東名・東北道の大型車交通量なら、2040年にBEV大型車の26〜40%(BEV比率20%の場合)が受電器を積めば並ぶ。事業仮説が成立し得る幹線は実在する。その成立条件(搭載率・建設費・BEV比率)は館山プロジェクトの公開資料では確認できない。条件が示されれば、本記事の表と突き合わせられる。
- その幹線でも、架線式・導電式という接触給電がほぼ同じ費用で並ぶ。「連続給電が要るか」とは別に「なぜ無線か」が問われる。港湾・鉱山・BRT・工場・空港の7用途を個別に計算しても、走行中無線が最安になる用途は見つからなかった。
- 海外で中止・凍結された幹線の計画は、主に方式未定か架線式の「走行中給電」で、理由は無線か否かではなく交通量と費用対便益だった。スウェーデン運輸庁は2024年、幹線でも採算が取れないとして国家ERS計画を事実上終了し、ドイツの架線3実証は2024年末に全停止した。公道の無線区間は2026年10月時点ですべて実証段階にあり、成否を判断できる商用運用の実績はまだない。
- 館山プロジェクトの公開資料に、経済目標・事業化目標・中止基準は見当たらない。NEXCO東日本が参加していたNEDOグリーンイノベーション基金事業(KPI: 系統出力60 kW/車両・効率85%・2037年に主要高速道路へDWPT整備開始)は、ステージゲート審査で2025年度に終了している。
- 結論: 一般交通量の高速道路本線でDWPTが電池+静止充電に勝つ余地は、建設費・受電出力・寿命・搭載率の最良値が同時に揃う場合に限られる。その成立条件の範囲は実道路実証の前に、本記事と同程度の机上計算で示せた。実証で測れる受電出力・耐久・区間固定費を、どの値なら幹線へ進むかという判定基準と合わせて事前に示す責務が、推進側にある。
1. 館山道で何が始まろうとしているのか
2026年5月26日、NEXCO東日本は「館山プロジェクト」の参画企業を発表した。E14館山自動車道・君津PA付近の本線約300 mに送電コイルを埋め、走行中の電気自動車へ無線で給電する。実施は2027年度以降、複数回。次世代高速道路構想「moVision」の重点プロジェクトの一つで、支援は東京大学大学院新領域創成科学研究科 藤本・清水研究室、参画は「本田技術研究所+大成建設(+大成ロテック)」と「トヨタ自動車+デンソー+大林組」の2チームである[J01][J04][J05]。
同年10月5日、本田技術研究所・大成建設・大成ロテックは「磁界結合方式無線給電道路システム」の基盤技術を発表した。直流配電型のGA(Ground Assembly:路面側送電ユニット)とVA(Vehicle Assembly:車載受電ユニット)で構成し、最大150 kW級の給電に対応可能、車両総重量20トンクラスの大型車への対応を視野に入れ、物流・輸送分野での実用化を目指すとした。試算条件は時速80 km[J23]。2026年末に福島県田村市の試験走行路で耐久性と給電性能を検証し、2027年度以降に館山へ持ち込む[J05][J06]。
NEXCO東日本の由木文彦社長は2025年7月の会見で、効用を次のように説明している。「道路会社としてはまず、“電欠”の心配がなくなるのがメリットです。また、EVはバッテリーによって車体が重くなりますが、走行中給電が可能になれば、車両側のバッテリーを小さくできると考えられます」。財源については「これからの話と言わざるを得ない」、利用料は「EVを使う人が負担する」のが大前提とした[J21]。
デンソーの林新之助社長は2026年4月、「課題は、給電インフラの敷設に多額のコストがかかることだ。今後、車の通行量を踏まえ、経済合理性を確保できる敷設区間を研究する」と述べた[J24]。日本経済新聞も「焦点は敷設費用をどこまで抑えられるか」と書いた[J22]。
当事者自身が、課題として「敷設費用」と「通行量」を挙げている。この2つは、実証を待たずに公開データで計算できる。以下はその計算である。評価の対象は300 mの試験区間そのものではなく、その先にある「高速道路本線にDWPTを敷く」という事業仮説である。300 mはその仮説を考えるための入口に使う。
2. 150 kWという数字
本田技術研究所が公表した「最大150 kW級」は、国内の走行中給電としては最大級だ。比較すると、柏の葉の公道実証はコイル1個あたり5 kW(2コイルで約10 kW)[J12]、大阪・関西万博のEVバスは30 kW/台[J15]、NEXCO東日本が参加していたNEDO事業のTRL7目標は「系統出力60 kW/車両以上、相対速度60 km/h以上、総合効率85%以上」だった[J07]。
本田技術研究所の査読論文では、試験路で送電151 kW・受電128 kW・総合効率85%を記録している[J18]。本記事が置く系統→電池効率85%(BASE)はこの実測値に合わせた。海外では、フランスA10のVINCI/Electreon実証が複数受電器を積んだ大型車でピーク300 kW超を公道で記録している[I10]。本記事は150 kWをBASE、300 kWを「DWPTに最大限有利な場合」の値として使う。
150 kWは立派な数字である。ただし、kWは「蛇口の太さ」であって「出た水の量」ではない。車に貯まるのはkWhであり、kWhを得るには時間を掛けなければならない。
3. しかし車はそこに何秒いるのか
対象となる大型貨物車の高速道路での速度は、速度抑制装置(90 km/h)と法定最高速度(2024年4月以降 90 km/h)で上限が決まる。館山道君津PA付近の全車種の昼間平均旅行速度は94.8 km/h(令和3年度道路交通センサス)[J25]だが、大型車はこれより遅い。本記事は大型車の通過速度を90 km/h(BASE)、本田技術研究所の試算条件と同じ80 km/h(DWPT有利側)、100 km/h(不利側)で置く。300 mの通過時間は
150 kWを12秒間、途切れなく受け取れたとして
位置ずれ、コイルの切替、電池側の受入制限を考えて実効75%とすれば0.375 kWh。大型BEVトラックの電費を1.05 kWh/kmとすると、300 mの給電で走れる距離は約0.36 km。給電区間内の消費をわずかに上回る程度で、試験区間は充電設備ではなく計測設備である。電池を小さくする効果が出るのは、回廊の数百kmに敷いた場合に限られる(第9章)。
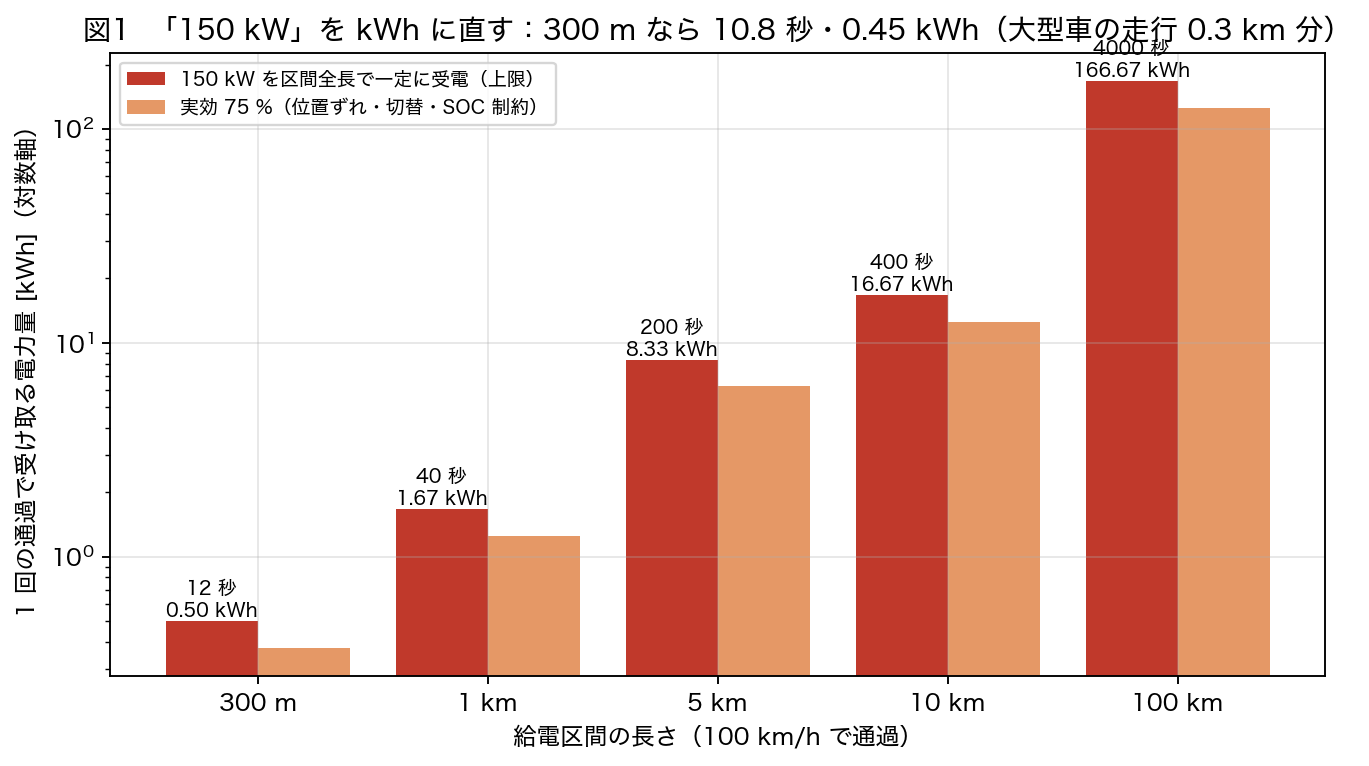
区間を伸ばせば受電量は比例して増える(図1)。1 kmで1.25 kWh、10 kmで12.5 kWh、100 kmで125 kWh。150 kW×実効75%を90 km/hで割ると1.25 kWh/km。これは電費1.05 kWh/kmを上回るので、全線を敷設すればトラックは電池を減らさずに走り続けられる。問題は「全線」の値段であって、技術の可否ではない。
4. 道路上の一点のoccupancy
道路の一点が車に覆われている時間の割合(点占有率)は、交通量 q[台/秒]×車長 L[m]÷速度 v[m/s]で近似できる。
館山道君津PA付近: q = 12,400台/日 = 0.144台/秒、L = 5.7 m(乗用車4.7 m・大型車12 mを台数で加重)、v = 26.3 m/s(全車種の実測平均94.8 km/h)。
全交通量を数えても、路面の一点に車がいるのは時間の約3%である。残りの97%、コイルの上には何もない。送電コイルは「対応車両が上を通過していることを検知して送電」[J01]するので待機損失は小さいが、設備は24時間そこにあり、年額費用は24時間分かかる。
5. 対応車だけに絞ると何%か
DWPTで実際に受電する車は、次の積で決まる。
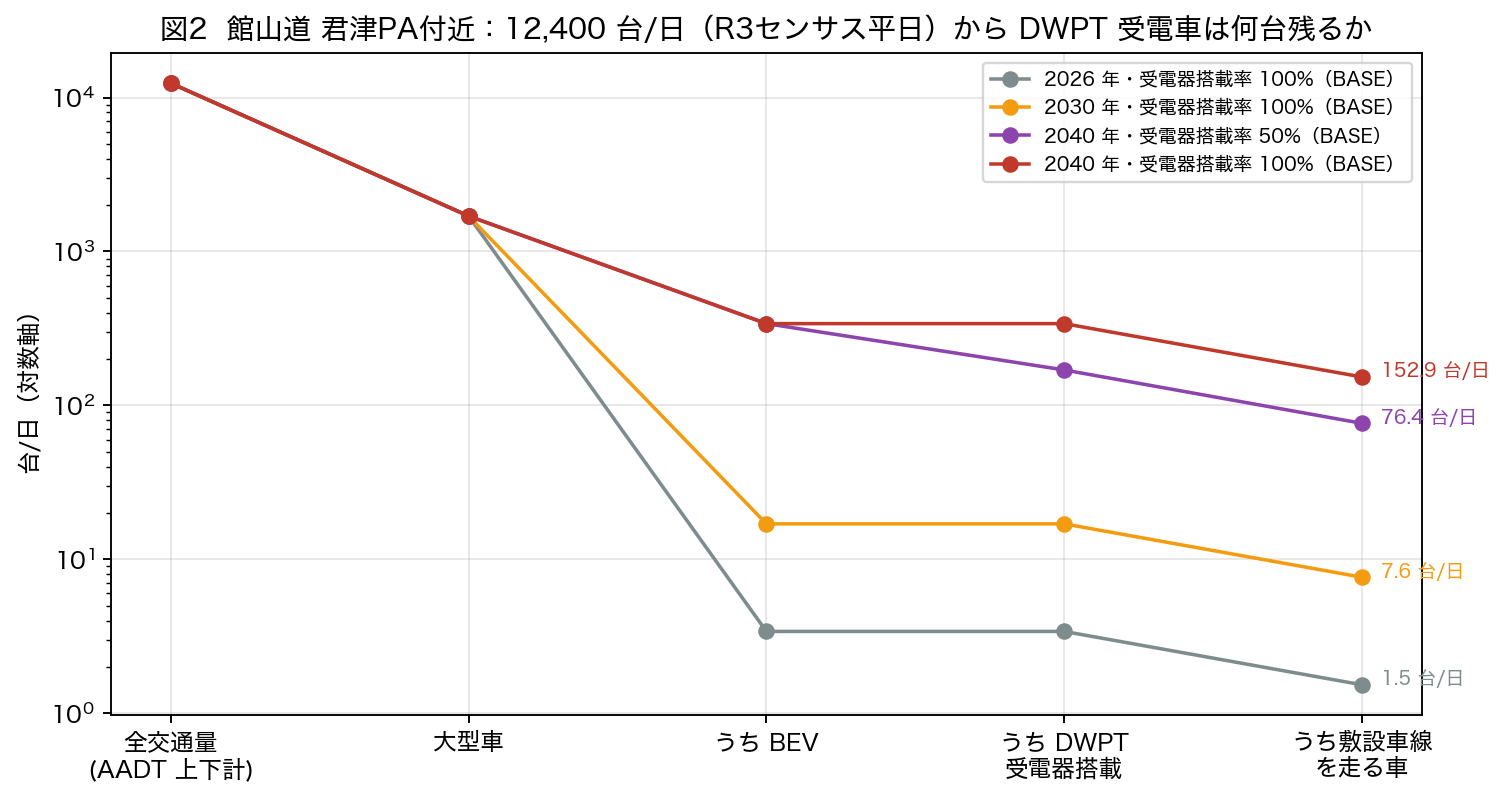
館山道の実測と、BEV化シナリオを入れる(図2)。大型車比率は、センサスの24時間大型車台数1,699台を24時間交通量12,429台で割った13.7%を使う。
| 年 | AADT(上下計) | 大型車 13.7% | BEV比率(大型) | 搭載率100%・敷設車線45% | 搭載率10% |
|---|---|---|---|---|---|
| 2026 | 12,400 | 1,699 | 0.2% | 1.5台/日 | 0.15台/日 |
| 2030 | 12,400 | 1,699 | 1% | 7.6台/日 | 0.8台/日 |
| 2035 | 12,400 | 1,699 | 5% | 38台/日 | 3.8台/日 |
| 2040 | 12,400 | 1,699 | 20% | 153台/日 | 15台/日 |
「敷設車線45%」は、上下4車線のうち1車線に敷設し、その方向の大型車の9割が走行車線を使うという幾何条件である。BEV比率は政府目標(2040年新車販売100%電動化)から保有ベースへ換算したBASE値で、不利側8%、有利側45%を感度に置く。
6. 年間kWh/m
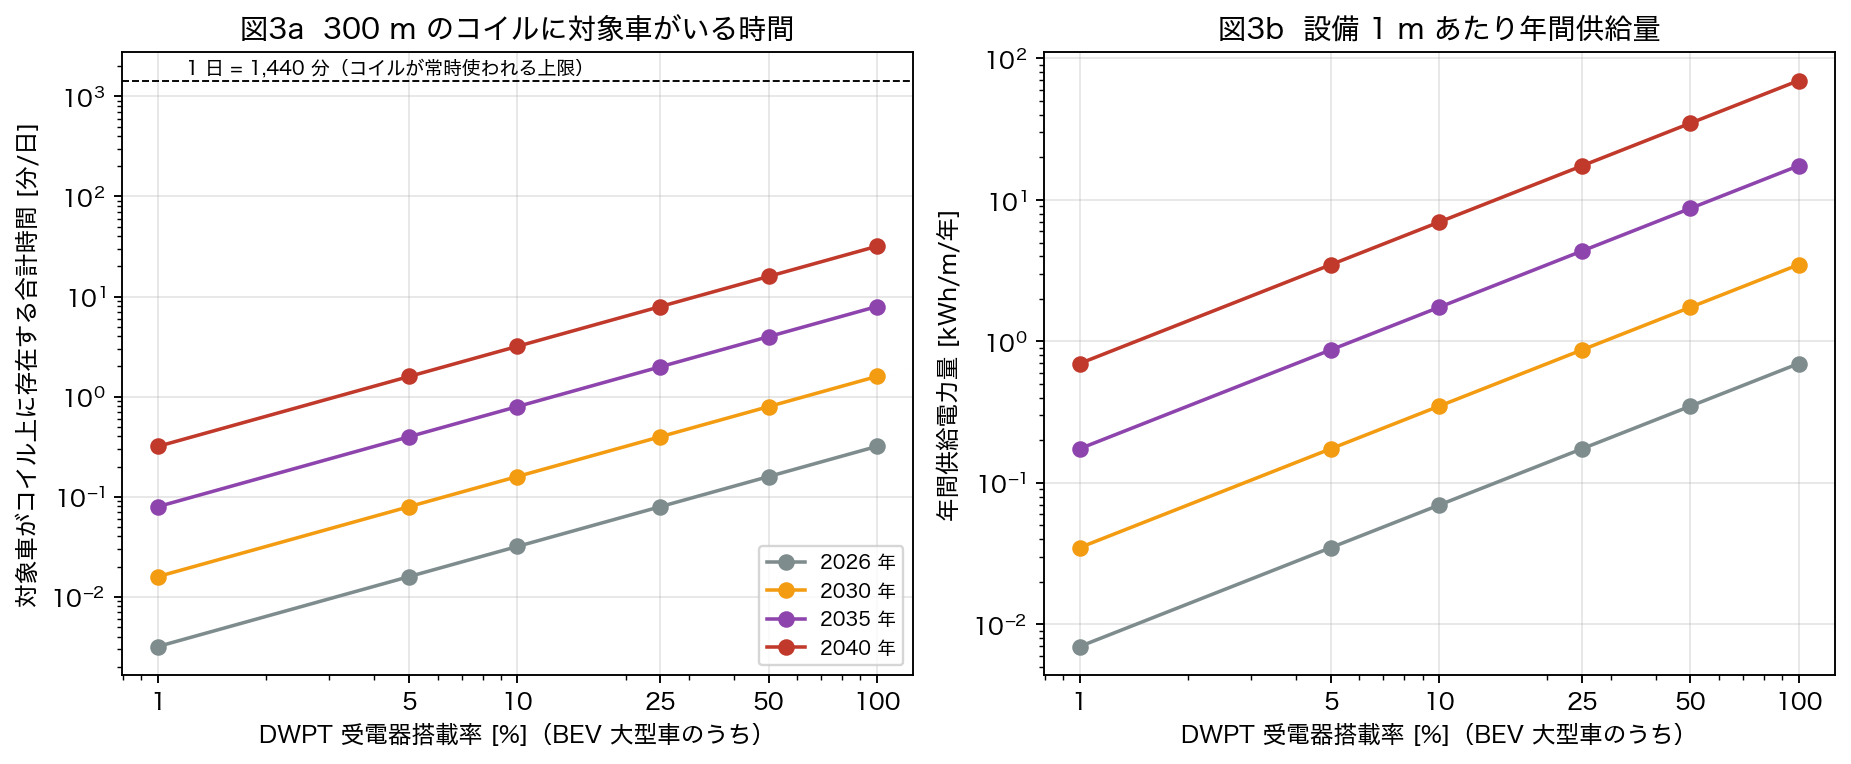
受電車が300 mのコイルの上にいる合計時間と、年間に車へ渡る電力量(図3)。
| 年・搭載率 | 受電車/日 | コイル上在線時間 | 年間供給(300 m) | kWh/m/年 | 設備容量利用率 |
|---|---|---|---|---|---|
| 2026・100% | 1.5 | 19秒/日 | 209 kWh | 0.7 | 0.02% |
| 2030・100% | 7.6 | 1.6分/日 | 1,046 kWh | 3.5 | 0.08% |
| 2035・100% | 38 | 8.0分/日 | 5,232 kWh | 17 | 0.4% |
| 2040・10% | 15 | 3.2分/日 | 2,093 kWh | 7.0 | 0.16% |
| 2040・50% | 76 | 16分/日 | 10,464 kWh | 35 | 0.8% |
| 2040・100% | 153 | 32分/日 | 20,927 kWh | 70 | 1.6% |
2040年に大型車の2割がBEVになり、その全車が受電器を積み、全車が敷設車線を通っても、コイルが仕事をするのは1日32分。年間8,760時間のうち193時間(2.2%)、定格150 kWに対する供給電力量の比(設備容量利用率)は1.6%である。比較として、国内の事業用太陽光の設備利用率は年13〜17%(資源エネルギー庁 調達価格等算定委員会の想定値)、高速道路SA/PAの急速充電器の利用率も数%台が多い。指標の定義が異なるので桁の目安に留めるが、DWPTの設備が仕事をしている時間が極端に短いことは動かない。
7. 道路1 kmはいくらか
走行中無線給電道路の建設費(CAPEX)を、政府報告・査読論文・事業者発表・実証実績から50件集めた(research/capex_sources.csv)。無線式の主な値を車線kmあたりUSDで並べる。
| 区分 | 値(USD/車線km) | 出所 |
|---|---|---|
| 事業者主張 | 1.0〜1.6 M | Electreon「約100万ユーロ/km」、Arena del Futuro「120〜150万ユーロ/km」 |
| 政府・研究機関の推計 | 1.2〜4.0 M | Trafikverket 2018/2021、Limb 2019、Taljegard 2020、Haddad 2022、Highways England 2015(3.1)、Purdue 2021(2.9〜4.0) |
| 初号機の積上げ見積 | 6.5 M | Trinko ほか 2022(AECOM施工見積、I-710) |
| 実証の実績(研究費込み) | 7.6〜27 M | Smartroad Gotland 7.6、Detroit 14.7、Purdue US-231 27.4 |
50件全体の中央値は1.44 M USD/車線km、無線式の推計(実証実績を除く)16件の中央値は1.88 M USD(約3.0億円)である。この中央値を構成する2015〜2019年の論文値(0.5〜2.2 M USD)は、その後の公道実績(研究費込み7.6〜27 M USD)や初号機の積上げ(6.5 M USD)より1桁低い。実証を4本終えたスウェーデン運輸庁(Trafikverket)は2021年推計を「過小」と自己訂正し、2024年11月の政府報告で大規模量産時の単価を3,500〜4,500万SEK/双方向km(2019年価格、電源・路側設備・発注者費・用地込み)、本記事の換算で約2.1 M USD/車線kmに置いた[I01]。
本記事は 1 USD = 158円として、LOW 1.9億円/BASE 3.0億円/HIGH 10.3億円(車線kmあたり)を置く。LOWは事業者主張(Electreon 1.2 M USD)、BASEは無線式推計の中央値(Trafikverketの大規模整備単価3.3億円はこの近傍)、HIGHは初号機見積である。実証プロジェクトの実績はHIGHよりさらに高いが、研究費を含むため用いない。価格年のドル建て値をそのまま158円で換算しており、物価補正はしていない。補正すれば円建てCAPEXは2〜3割上がる(DWPTに不利な方向)ので、本記事の換算はDWPT側に有利な選択である。
これらの単価は数km以上の区間を前提にしている。受変電設備・系統引込・制御盤・通信など区間長に比例しない固定費があるため、300 mの区間では車線kmあたりの実効単価はこれより高い(第8章末尾)。
8. 円/kWhへ変換
設備費を年額に直す。資本回収係数 CRF = r / (1 − (1+r)^−n)。BASE(20年・5%・O&M 2%/年)では年額 = CAPEX × (0.080 + 0.020) = CAPEX × 0.100。
- 1車線km: 3.0億円 → 年3,010万円
- 館山道300 m: 0.9億円 → 年900万円
これを年間供給電力量で割ったものが、インフラ分のLCOS(供給電力量あたり費用)である。
| 年・搭載率 | 年間供給(300 m) | インフラLCOS |
|---|---|---|
| 2026・100% | 209 kWh | 43,111円/kWh |
| 2030・100% | 1,046 kWh | 8,622円/kWh |
| 2035・100% | 5,232 kWh | 1,724円/kWh |
| 2040・50% | 10,464 kWh | 862円/kWh |
| 2040・100% | 20,927 kWh | 431円/kWh |
比較の物差しとして、高圧の商用電力は約18円/kWh(東京電力EP 高圧ベーシック17.43円+再エネ賦課金4.18円−燃料費調整3.59円、2026年)[J26]。DWPTのインフラ費は、2040年の最良ケースでも電気そのものの24倍である。
DWPTの総LCOSには、インフラ費のほかに電力量料金(18円÷効率0.85 = 21円)、車載受電器の償却(80万円・10年を、全国整備を前提に年2.5万kmの敷設回廊走行で按分して3.3円)、受変電の基本料金(契約電力×2,530円/kW/月。日本の高圧契約は30分平均の最大需要で契約kWが決まるので、12秒の150 kWパルスはそのまま契約kWにならない。高圧契約の下限50 kW/車線kmで22円)が加わる。2040年・搭載率100%で合計477円/kWh。
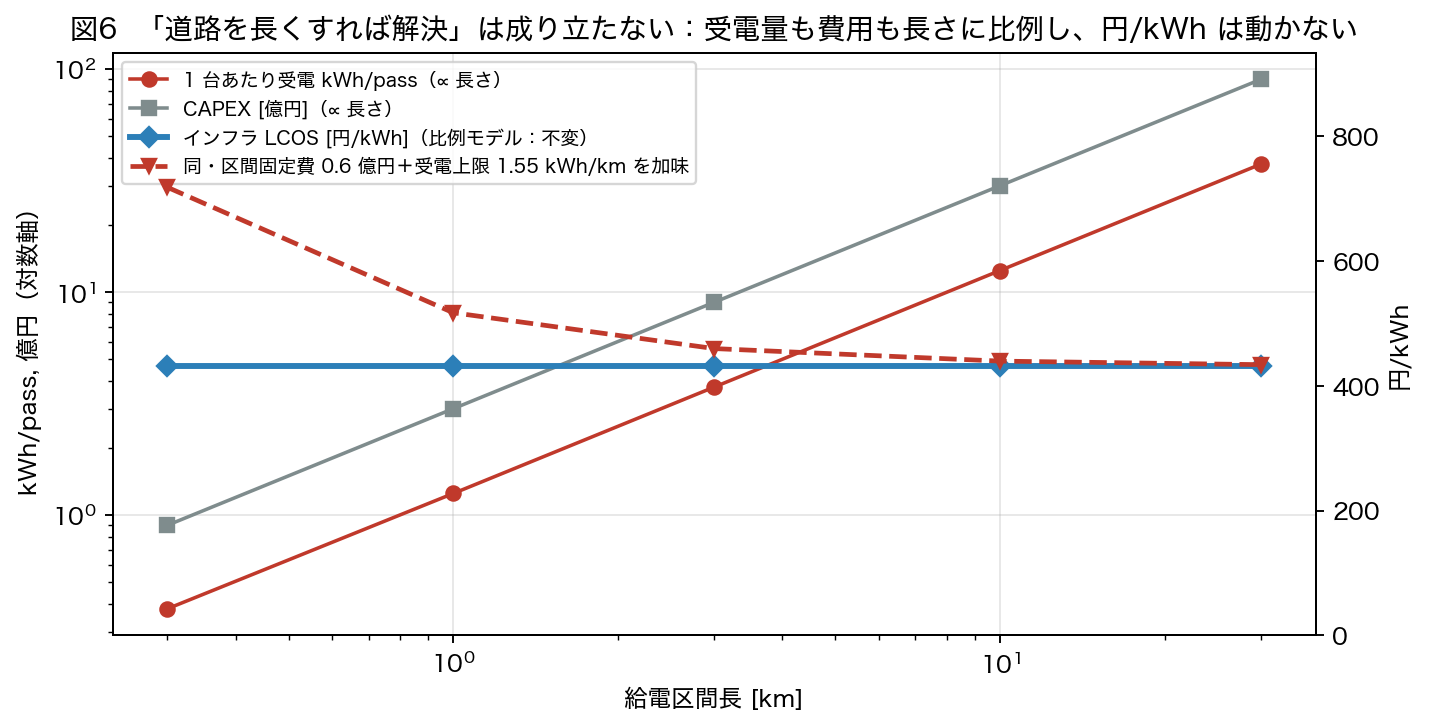
ここで「300 mだから利用率が低いのであって、長く敷けば解決する」という反論が出る。区間長を伸ばすと受電量(kWh/通過 ∝ 区間長)と費用(CAPEX ∝ 区間長)が同じ比率で伸びるので、比例モデルでは円/kWhは動かない。これは恒等式であって経験則ではない。固定費を入れると、300 mは719円/kWh、1 kmで517円、30 kmまで伸ばしても434円で下げ止まる(図6)。長くすれば300 mよりは安くなるが、代替案の89円には届かない。動かすのは交通量と建設費だけである。
9. 電池を積めばいくらか
DWPTが置き換えようとしているのは「車に積む電池」である。だから比較の相手は、電池を余分に積んで静止充電で賄う費用になる。
追加電池ΔE[kWh]の費用を、1 kWhのスループット(電池に入れて出す)あたりで計算する。年間走行10万km、電費1.05 kWh/km、基準電池400 kWh、電池価格は2026年18,000円/kWh(BNEF 2025年調査 パック平均108 USD/kWh。商用車向けパックはこれより高いため上乗せ)[B01][B02]、サイクル寿命4,000回、車両寿命10年、割引率5%。質量は5.88 kg/kWh、積載が重量で縛られる運行の割合30%、運賃25円/t-km。積載損失は「ΔEの質量が奪う運賃」を「ΔEが1年に出し入れするkWh」で割る。
| ΔE | 電池費 | 質量 | 年サイクル | 償却 円/kWh | 積載損失 円/kWh | 電費悪化 | 合計 円/kWh |
|---|---|---|---|---|---|---|---|
| +50 kWh | 90万円 | 294 kg | 233 | 10.0 | 18.9 | 0.6 | 29.5 |
| +200 kWh | 360万円 | 1,176 kg | 175 | 13.3 | 25.2 | 0.8 | 39.3 |
| +500 kWh | 900万円 | 2,940 kg | 117 | 20.0 | 37.8 | 1.1 | 58.9 |
| +200 kWh(2040年 9,500円/kWh) | 190万円 | 1,176 kg | 175 | 7.0 | 25.2 | 0.8 | 33.0 |
積載損失が償却より大きい。1,176 kgの電池は、重量制約下の運行で年88万円の運賃を奪い、それをΔEが年に出し入れする35,000 kWhで割ると25円/kWhになる。「電池を小さくできる」の経済的価値はこの表の数字が上限だ。DWPTが1 kWhを車に届ける費用がこれより高ければ、電池を積んだほうが安い(図7)。
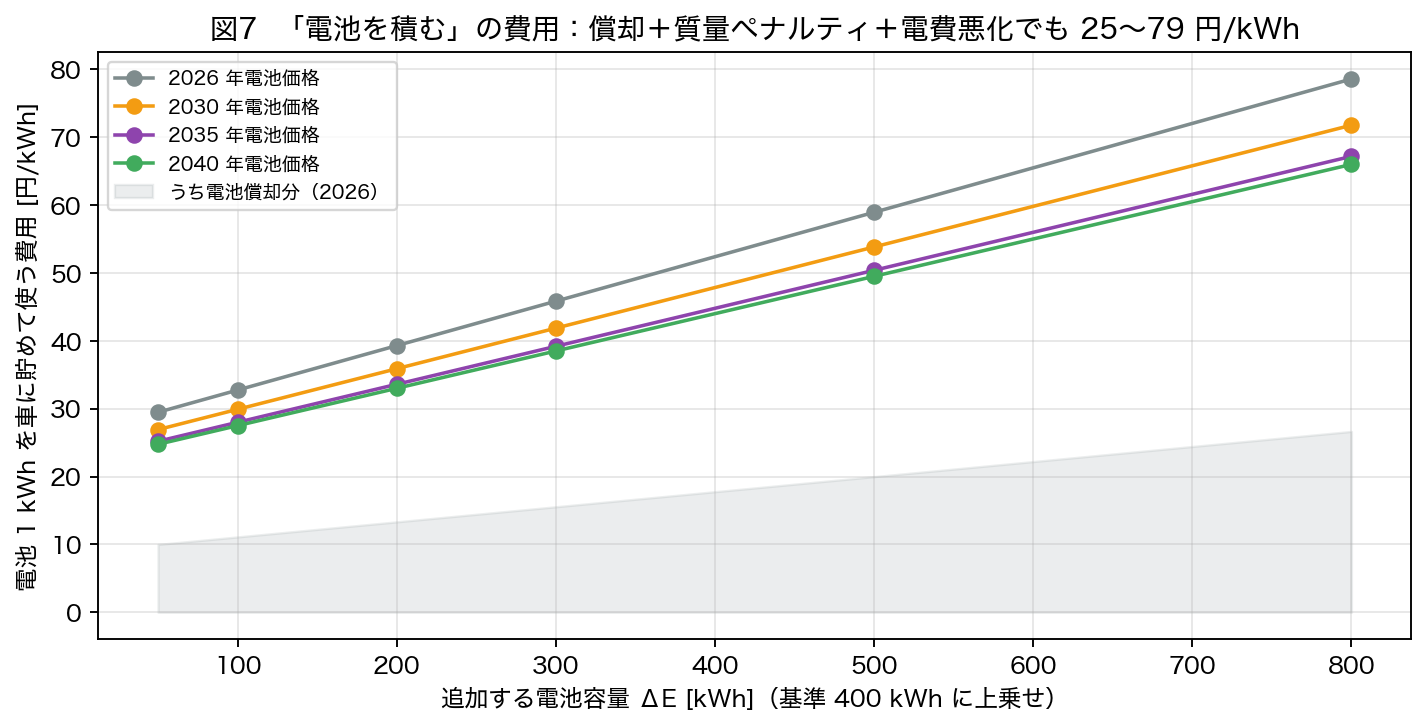
なお、館山道300 mで1台が受け取る0.375 kWhは、電池0.375 kWh分——約6,800円分の電池——を置き換えるに過ぎない。300 kWhの電池を削るには、1.25 kWh/kmの受電で毎日240 km以上の敷設回廊を走る必要がある。
推進側からは「電池は最悪日に合わせて寸法が決まるので、追加分は平均日には使われない。実使用率は1/3程度」という反論がある。公開資料でこの比率を検証できなかったが、仮に1/3なら+200 kWhの費用は39円から119円/kWhへ上がる。この変数は結論を動かし得る(2040年の値と幹線への影響は第26章 結論8)。
もう一つ、館山道の大型車には短距離の地場輸送が多い。その車の代替案はMCSですらなく、車庫での夜間普通充電(100 kW・5百万円/口、電力28円/kWh)である。電池+200 kWhと合わせて67〜74円/kWhで、MCSより安い。館山道でDWPTが競う相手は、本記事のBASEよりさらに安いかもしれない。
10. MCSならどうか
長距離輸送の静止充電側の相手はMegawatt Charging System(MCS)。SAE J3271は2025年時点で技術情報報告(TIR)段階、CharINが仕様を公開し、上限3.75 MW、商用機は750 kW(MAN eTGX 量産車)〜1.2 MW(ABB MCS1200、Tesla Semi Megacharger)が稼働中[B04][B07]。メルセデス・ベンツ eActros 600(621 kWh)は1 MWで20→80%を約30分と公表している。
SOCカーブ(70%まで一定、以降テーパ)を含めた所要時間は、500 kWhを入れるのに1 MWで30〜38分、1.5 MWで20〜33分、3 MWで17〜33分(電池のCレート上限に当たるため、充電器を太くしても短縮は頭打ち)。
MCS 1口のLCOSを、充電器7,800万円+系統連系2,670万円/口(6口サイト1.6億円)、寿命12年、O&M 3%、時間稼働率15%、充電中平均出力70%、電力18円/kWh、基本料金2,530円/kW/月で計算する。
| 項目 | 円/kWh |
|---|---|
| 充電器+連系の償却 | 13.5 |
| 基本料金(契約kW) | 19.8 |
| 電力量料金(効率93%) | 19.4 |
| 運転手・車両の待ち時間(6,000円/h、休憩との重なり50%) | 3.6 |
| 合計 | 56.3 |
電池+200 kWh(39.3円)を足した「電池+MCS」の合計は96円/kWh(2026年)、電池価格が下がる2040年には89円/kWh。これがDWPTが超えるべき線である(図8)。
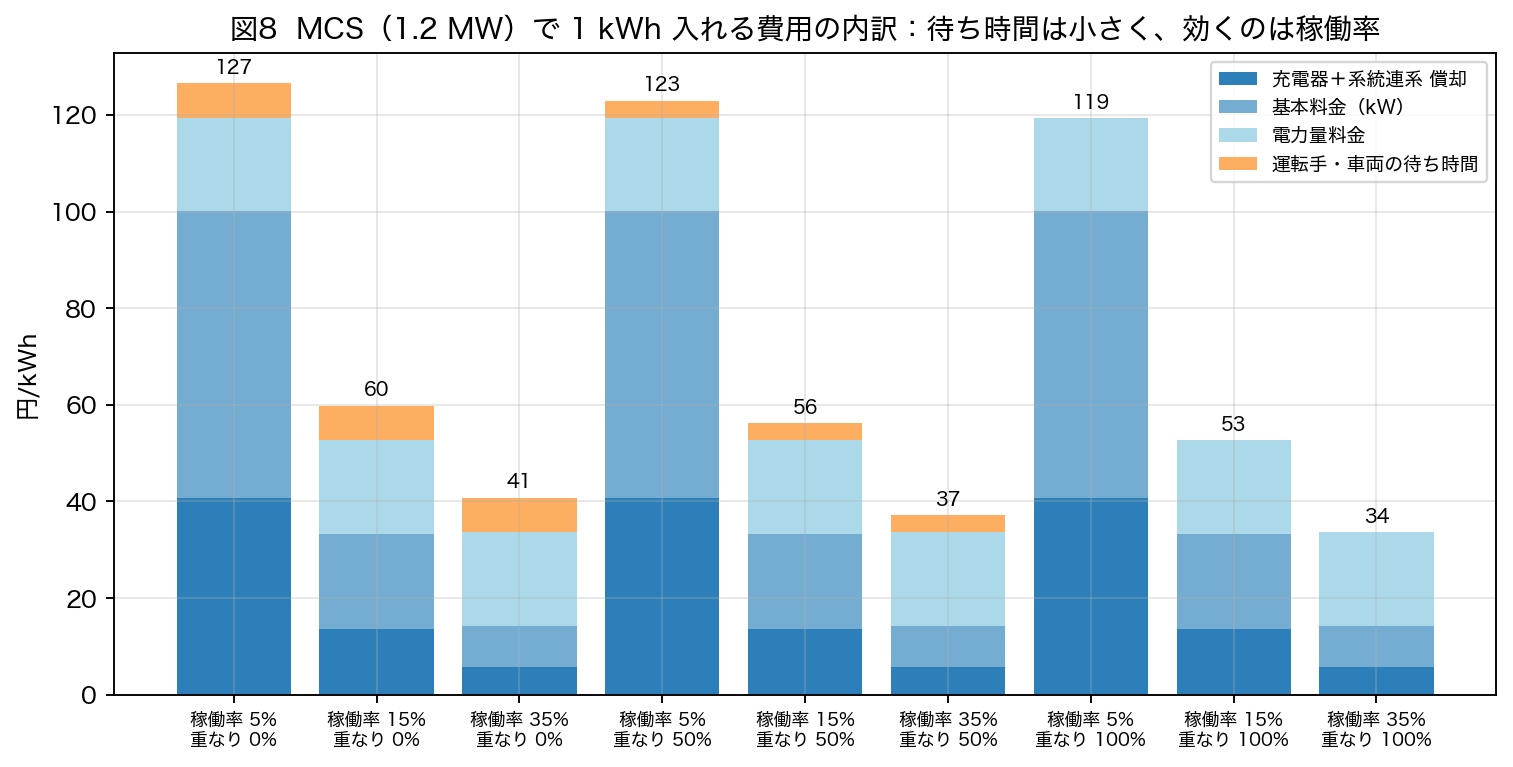
MCS側の前提を推進側の主張どおり不利に振ると、代替案はどこまで上がるか。契約電力の同時率1.0(70円)、特別高圧連系8億円/6口(70円)、Cレート1.2(66円)、待ち行列で時間費用2倍(60円)、車載インレット30万円(+0.7円)。これらをすべて同時に置いても、稼働率15%ならMCS 106円・代替合計140円。導入初期の稼働率5%なら代替合計157円、不利条件すべて+稼働率5%で294円である。DWPT 477円はそのいずれより高い。
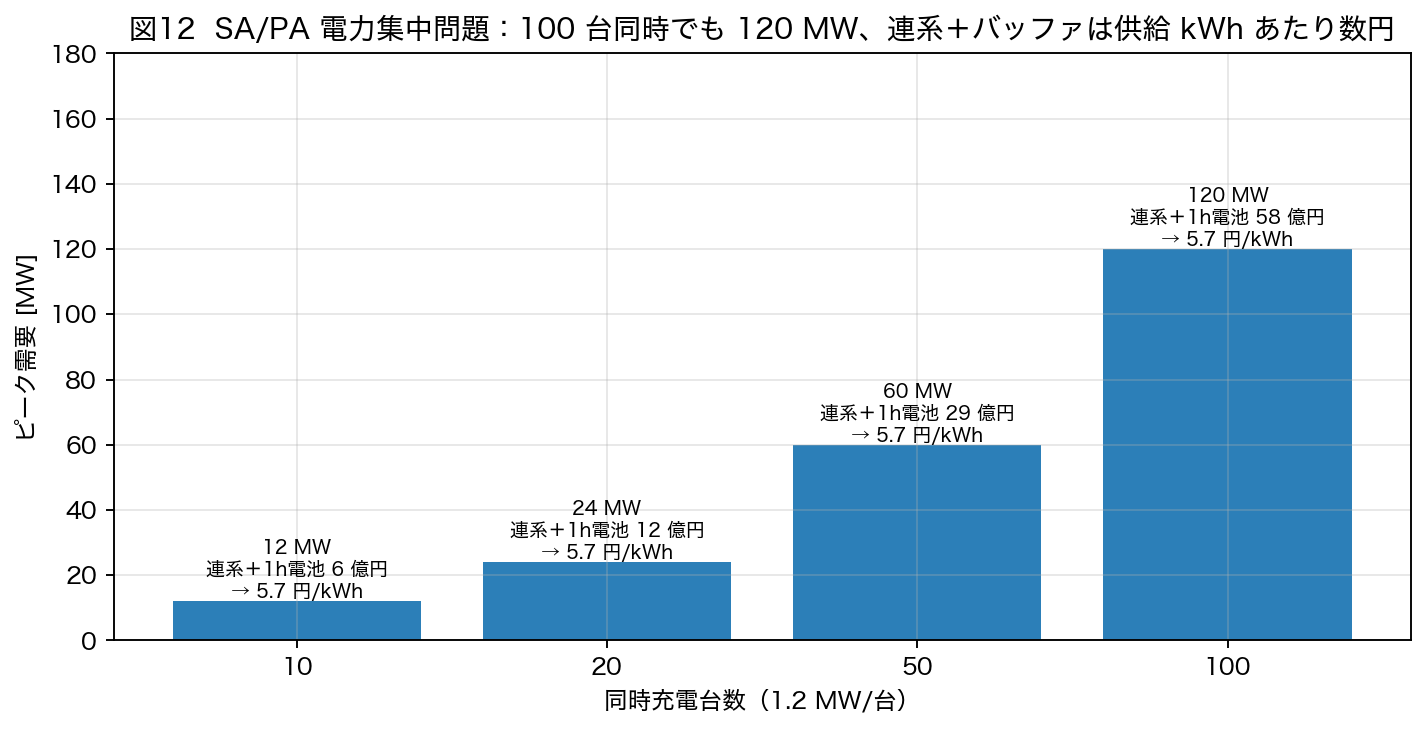
MCSには「SA/PAに電力需要が集中する」という弱点が指摘される。1.2 MW×100台が同時に充電すれば120 MWで、小さな発電所に相当する。しかしその系統連系(3万円/kW)と1時間分のバッファ電池(120 MWh)を合わせた費用を、年間に供給する電力量で割ると5.7円/kWhに収まる(図12)。DWPTが「給電を線状に分散できる」ことの価値は、この数円が上限である。
11. 停車時間は本当に損失か
DWPT側の最も分かりやすい便益は「充電で止まらなくてよい」である。しかし1 MW級では、500 kWhを30分で入れる。運転手と車両の時間価値を6,000円/hとして、1 kWhあたりの時間費用は
分母は充電器定格1,200 kWにSOCテーパを含めた平均出力比0.7を掛けた「実際に入る速さ」である。この7.1円は充電時間が他の何とも重ならない(重なり0%)場合の上限値だ。日本の改善基準告示は連続運転4時間ごとに30分の休憩を義務づける[J27]。4時間走れば約400 km、400 kWh強を消費する。1 MWの30分は約500 kWh。法定休憩と充電はほぼ同じ長さで、構造的に重なる。重なり50%なら3.6円/kWh、100%なら0円である。
「無人運行なら休憩がないので停車は純損失」という反論もある。無人車では運転手人件費が消えるが、車両の資本費は残る。時間価値4,000円/h(車両分のみ)で評価した時間費用は4.8円/kWhで、7.1円からは下がる。無人化は停車充電の損失を小さくする方向に働くが、消しはしない。
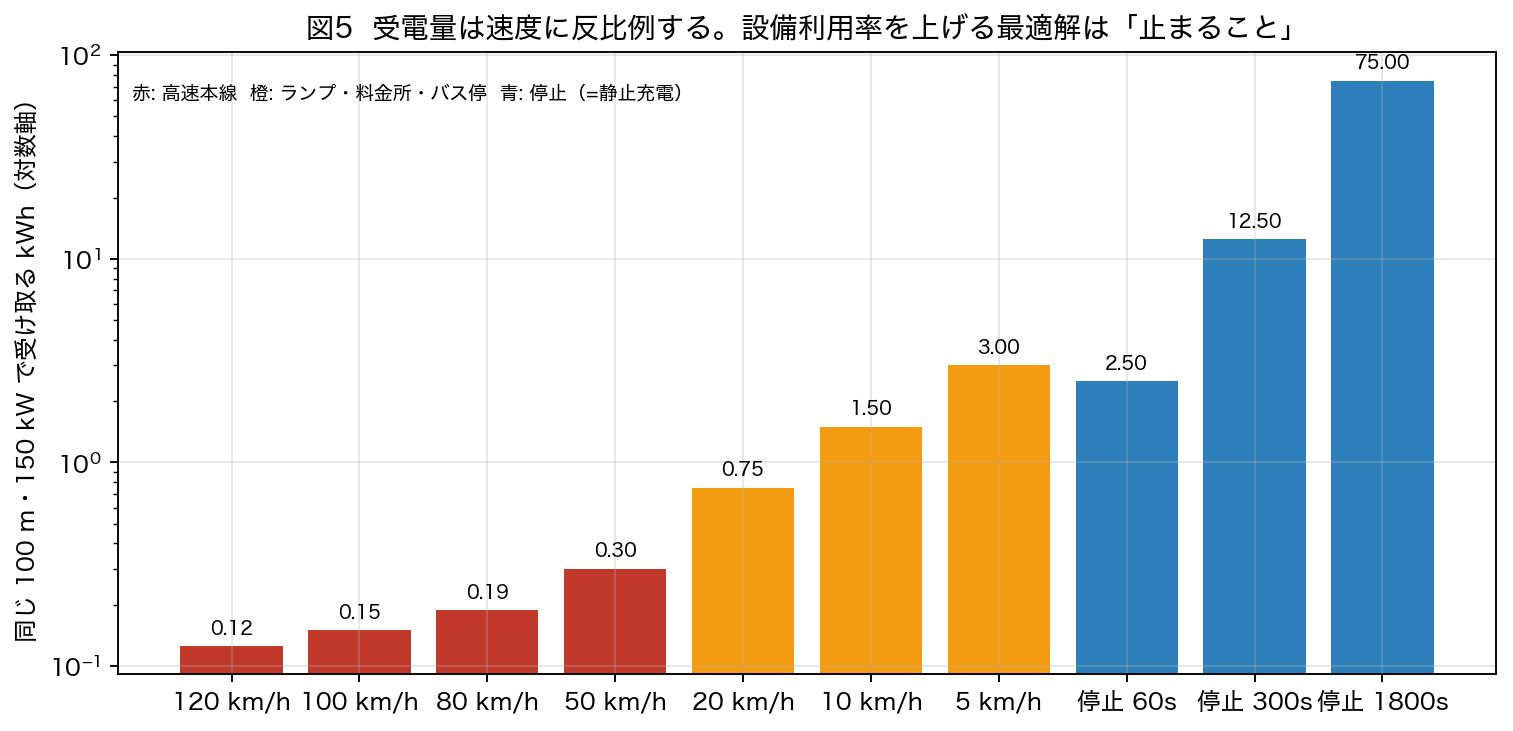
図5は同じ100 m・150 kWのコイルで速度を変えたときの受電量である。100 km/hで0.15 kWh、50 km/hで0.30 kWh、5 km/hで3.0 kWh、1分停止で2.5 kWh、30分停止で75 kWh。交通量の少ない区間で設備利用率を上げようとすれば、コイルは高速本線→ランプ→料金所→交差点→バス停→物流ヤード→駐車場へと移動し、最後は止まる。走行中である必要が残るのは、受電車が数千台/日・車線に達する幹線か専用路に限られる(第14章・第16章)。
これは推進側自身の設計思想とも一致する。藤本博志教授は神奈川県の実走行データを調べ「走行車は1時間のうち15分を交差点の手前30 m内ですごしていました。交差点の手前30 mに設置するのが良いとの結論を得ました」と述べている[J13]。本田技術研究所の2024年のシミュレーションでは、23.3 kmの走行で「停車ポイント合計95秒」の給電、平均132 kWでエネルギー収支ゼロとされた[J19]。どちらも、車が止まる、または遅くなる場所に置く発想であり、90 km/hで流れる高速道路本線とは正反対の条件である。
12. 電池価格は今後どうなるか
BloombergNEFの電池パック価格は2023年139 USD/kWh、2024年115、2025年108[B01][B02]。IEAも下落継続を見込む[B03]。本記事は2030年85、2035年65、2040年60 USD/kWhをBASEに置き、HIGHには商用車パック(2024年調査190 USD/kWh)に近い182 USD/kWh水準を据えた。
電池が安くなるほど、「電池を減らす」便益は縮む。電池+MCSの合計LCOSは2026年96円→2040年89円へ下がり、DWPTが超えるべき線は年々低くなる。逆に電池価格がHIGH(2026年28,800円/kWh、2040年16,000円/kWh)で高止まりしても、代替案は104円(2026年)/94円(2040年)にしかならず、館山道2040年のDWPT 477円には遠い。
同じことは文献の時系列にも現れる。KAIST OLEVの経済性論文(Jang 2016)は電池500〜800 USD/kWh、Limb 2019は230 USD/kWh、Shekhar 2016は700ユーロ/kWhを前提にDWPT有利と結論した[P03][P07][P30]。当時は合理的だった前提が、2026年の108 USD/kWhでは成り立たない。一方、DWPT側の建設費に学習曲線を置く公開データはなく、本記事はLOW 1.9億円を「学習後」の代理としている。
13. DWPTに最大限有利なDream Case
DWPT側の最強の主張は「交通量が多く、全車が対応し、受電出力が上がり、建設費が下がり、長寿命で、代替案が高い未来」である。これを一つのケースにまとめて計算した(results/dream_case.json)。
- 交通量: HIGH(AADT 16,000、大型車15%)、BEV比率2040年45%、搭載率100%、敷設車線50% → 受電車540台/日
- 受電出力300 kW(受電器多重化。VINCI A10の公道実測値)、速度80 km/h、実効出力比90%、効率92%
- 建設費: LOW 1.9億円/車線km、区間固定費ゼロ、寿命30年、割引率3%、O&M 1%、受電器30万円・15年、契約電力の下限50 kW
- 代替案は不利側: 電池16,000円/kWh(2040年HIGH)・寿命2,000サイクル・6.67 kg/kWh・運賃40円/t-km、MCS充電器1.02億円・連系4.6億円・稼働率5%、休憩との重なり0%、時間価値9,000円/h
結果: DWPT 46円/kWh vs 電池+MCS 210円/kWh。DWPTの勝ち。損益分岐は56台/日まで下がる。隠さない。この条件が揃えばDWPTは合理的である。
14. それでも成立する条件
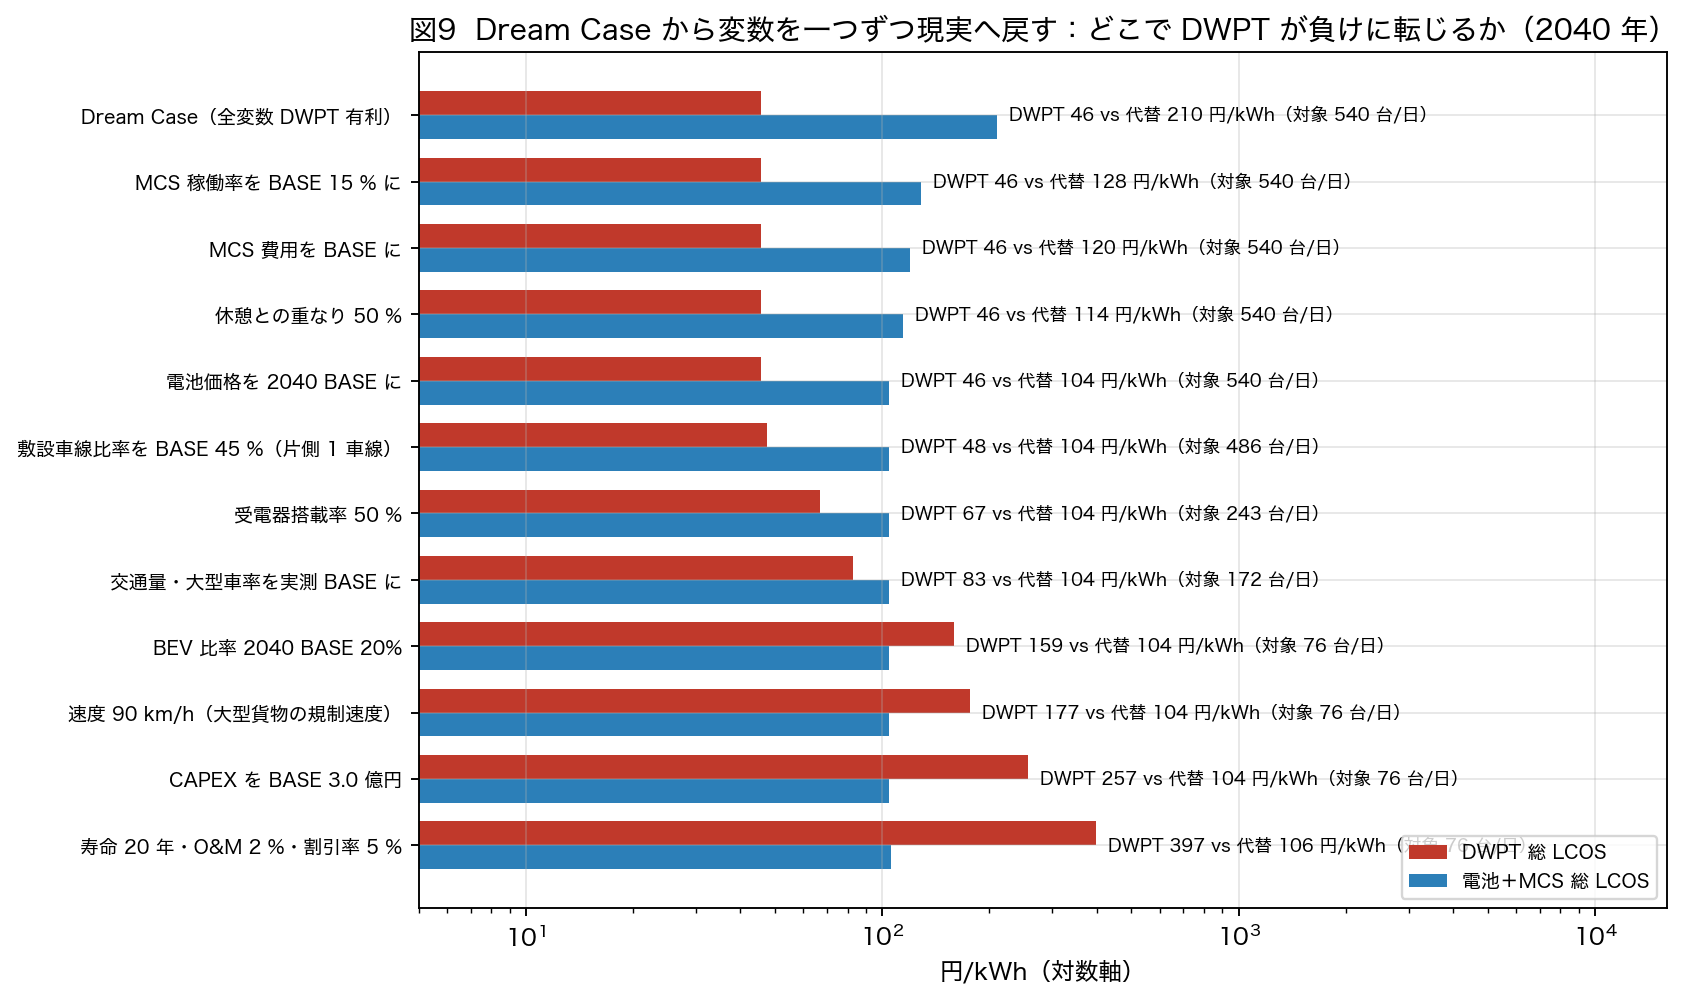
Dream Caseから変数を一つずつ現実へ戻す(図9、results/dream_walkback.csv)。
| 戻した変数 | DWPT 円/kWh | 代替 円/kWh | 受電車/日 |
|---|---|---|---|
| Dream Case | 46 | 210 | 540 |
| MCS稼働率を15%に | 46 | 128 | 540 |
| MCS費用をBASEに | 46 | 120 | 540 |
| 休憩との重なり50% | 46 | 114 | 540 |
| 電池価格を2040 BASEに | 46 | 104 | 540 |
| 敷設車線45% | 48 | 104 | 486 |
| 受電器搭載率50% | 67 | 104 | 243 |
| 交通量・大型車率を実測に | 83 | 104 | 172 |
| BEV比率2040年20% | 159 | 104 | 76 |
| 速度90 km/h | 177 | 104 | 76 |
| CAPEX BASE 3.0億円 | 257 | 104 | 76 |
| 寿命20年・O&M 2%・5% | 397 | 106 | 76 |
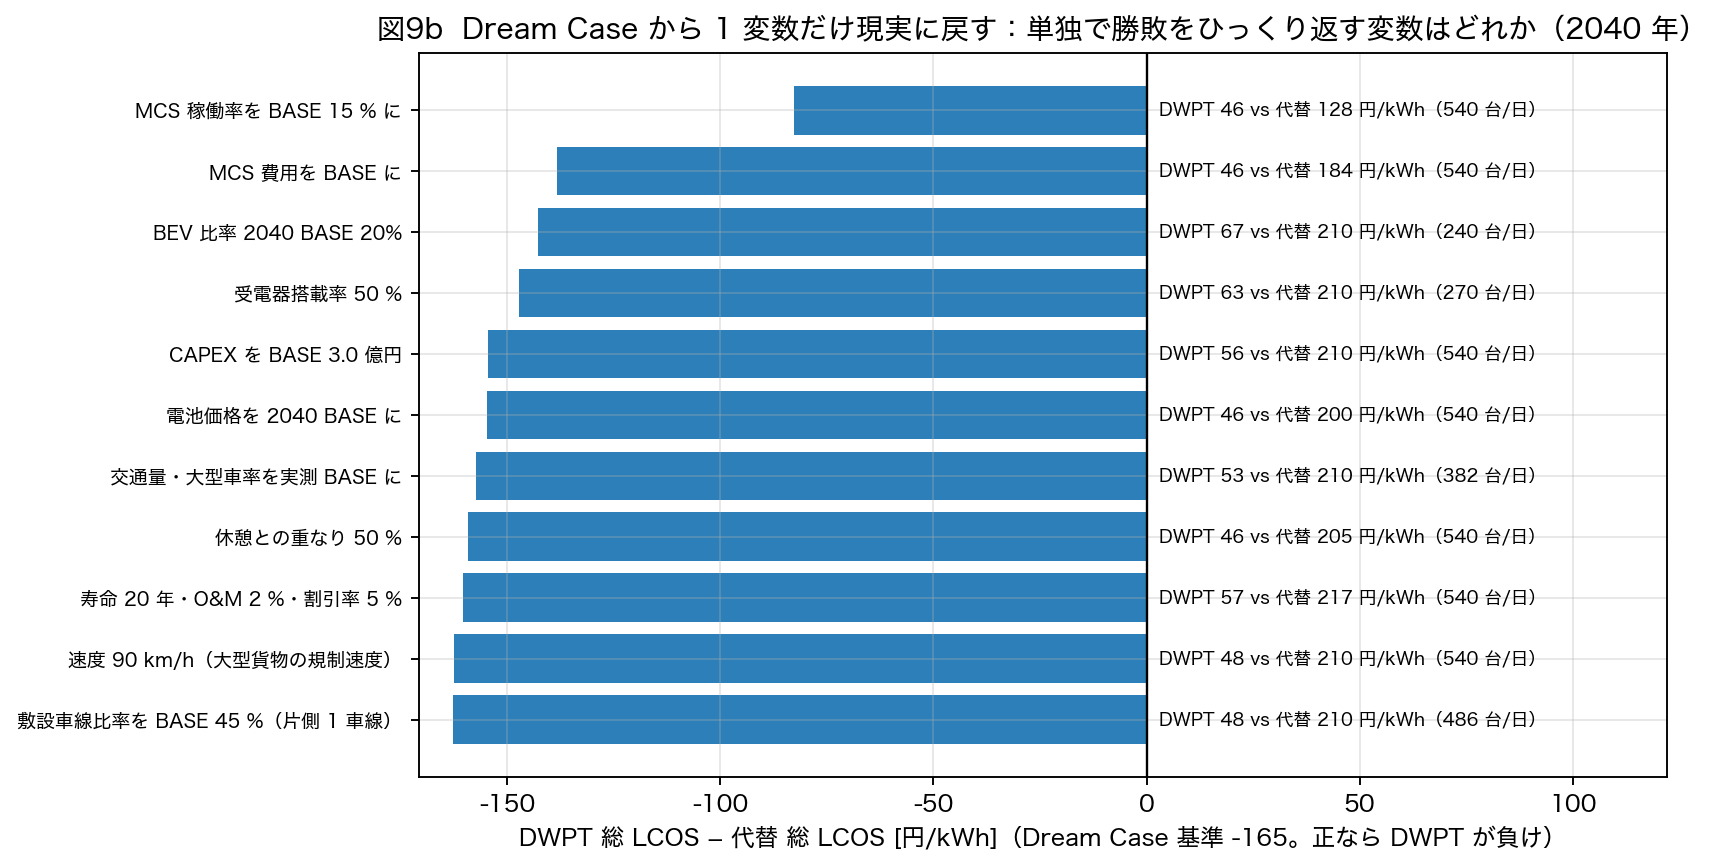
この順序では、代替案側の不利な仮定を現実に戻しても逆転せず(46 vs 104)、交通量を館山道の実測に戻しても逆転せず(83 vs 104)、BEV比率を45%から20%に戻した段で逆転する。ただし逐次の歩み戻しは順序に依存する。順序に依らない見方として、Dream Caseから1変数だけをBASEに戻した一変数感度を図9bに示す。単独で勝敗をひっくり返す変数は一つもない。最も効くのはBEV比率(46→67円)と搭載率(→63円)、次いで寿命・割引率(→57円)とCAPEX(→56円)だが、どれも単独では210円の代替案に届かない。DWPTが負けるのは、複数の変数が同時に現実へ戻るからである。
ここで、記事の結論に最も不利な計算を示す。Dream Caseの技術・資金前提(300 kW・1.9億円・30年3%・O&M 1%・80 km/h・実効90%・効率92%・区間固定費ゼロ・受電器30万円)をすべて保ったまま、交通量だけを館山道の実測BASE(AADT 12,400・大型車13.7%・BEV比率20%・敷設車線45%)に戻し、BEV大型車の搭載率を100%とする。受電車は153台/日。DWPTは90円/kWh。代替案を2040年BASE(89円)とすればほぼ同額、代替案にDream Caseの不利な前提(電池2,000サイクル・運賃40円/t-km)を残せば104円で、DWPTが14円下回る(results/dream_at_tateyama_flow.json)。館山道でDWPTが代替案に並ぶのは、DWPT側の最良値がすべて同時に成り立ち、代替案側に不利な値を置いた場合である。
この起点から、館山道の交通量のまま、DWPT側の変数を一つずつBASEへ戻した結果が次の表である(results/dream_at_tateyama_tornado.csv、代替案はBASE 89円)。
| BASEに戻した変数 | DWPT 円/kWh |
|---|---|
| 起点(Dream技術・資金前提、館山道交通量、搭載率100%) | 90 |
| 受電出力 300→150 kW | 159 |
| 搭載率 100→50% | 159 |
| 寿命30年3%→20年5%・O&M 2% | 129 |
| 建設費 1.9→3.0億円 | 125 |
| 実効出力比 0.9→0.75 | 104 |
| 速度 80→90 km/h | 98 |
| 効率 0.92→0.85 | 91 |
| 受電器 30万円→80万円 | 91 |
| 区間固定費 0→0.6億円(1 km換算) | 90 |
受電出力・搭載率・寿命・建設費のどれか一つがBASEに戻るだけで、館山道では36〜70円の差がつく。
損益分岐を一般化する(図4)。電池+MCS(89〜96円/kWh)に並ぶのに必要な受電車数は、2040年の代替案で、建設費LOWで739台/日・車線、BASEで1,167台/日・車線、HIGHで4,008台/日・車線(基本料金を除けば644/1,018/3,494)。館山道の大型車は上下合計で1,699台/日、片方向の走行車線で約760台/日である。大型車の全数がBEVで全数が受電器を積めば、建設費LOWの損益分岐739台にちょうど触れる。BASE建設費では届かない。
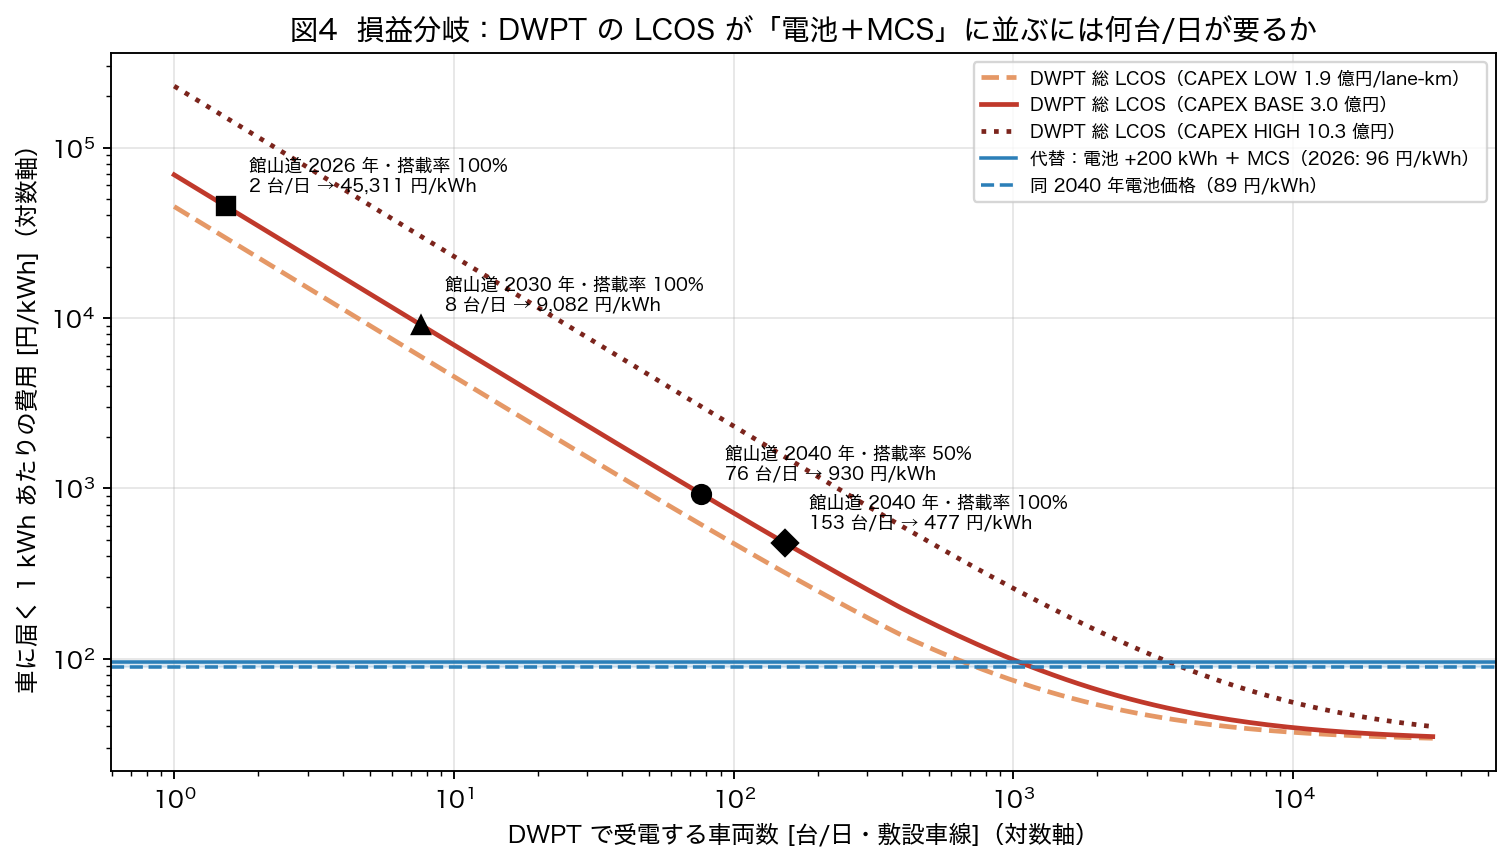
逆算もできる。館山道2040年・搭載率100%(153台/日)で並ぶ建設費は、20年・5%で3,000万円/車線km、30年・3%でも4,700万円/車線km。BASEの1/10〜1/6、LOW(事業者主張)の1/6〜1/4である。「将来安くなる」と言う人は、この数字を目標として示す必要がある。
モンテカルロ(10万ケース、全変数をLOW〜HIGHで独立に乱数)の結果は2通りで示す(図10、図13)。
- 館山道型の交通分布: DWPTが安くなった回数 0/100,000(2040年のケースに限っても0)。前段の「DWPT側の最良値の同時成立」は、変数を独立に引く限り事実上起きない、という意味である。技術の成熟は建設費・受電出力・寿命を同じ方向へ動かす(相関がある)ので、この0回を「起き得ない」と読んではならない
- 交通量を1〜30,000台/日・車線で振った汎用回廊: 全体30%。受電車500台/日未満では2%、2,000台/日超で85%、5,000台/日超で89%、5,000台/日超かつ建設費2億円以下で92%。勝ったケースの受電車の中央値は5,500台/日・車線、建設費の中央値は1.6億円
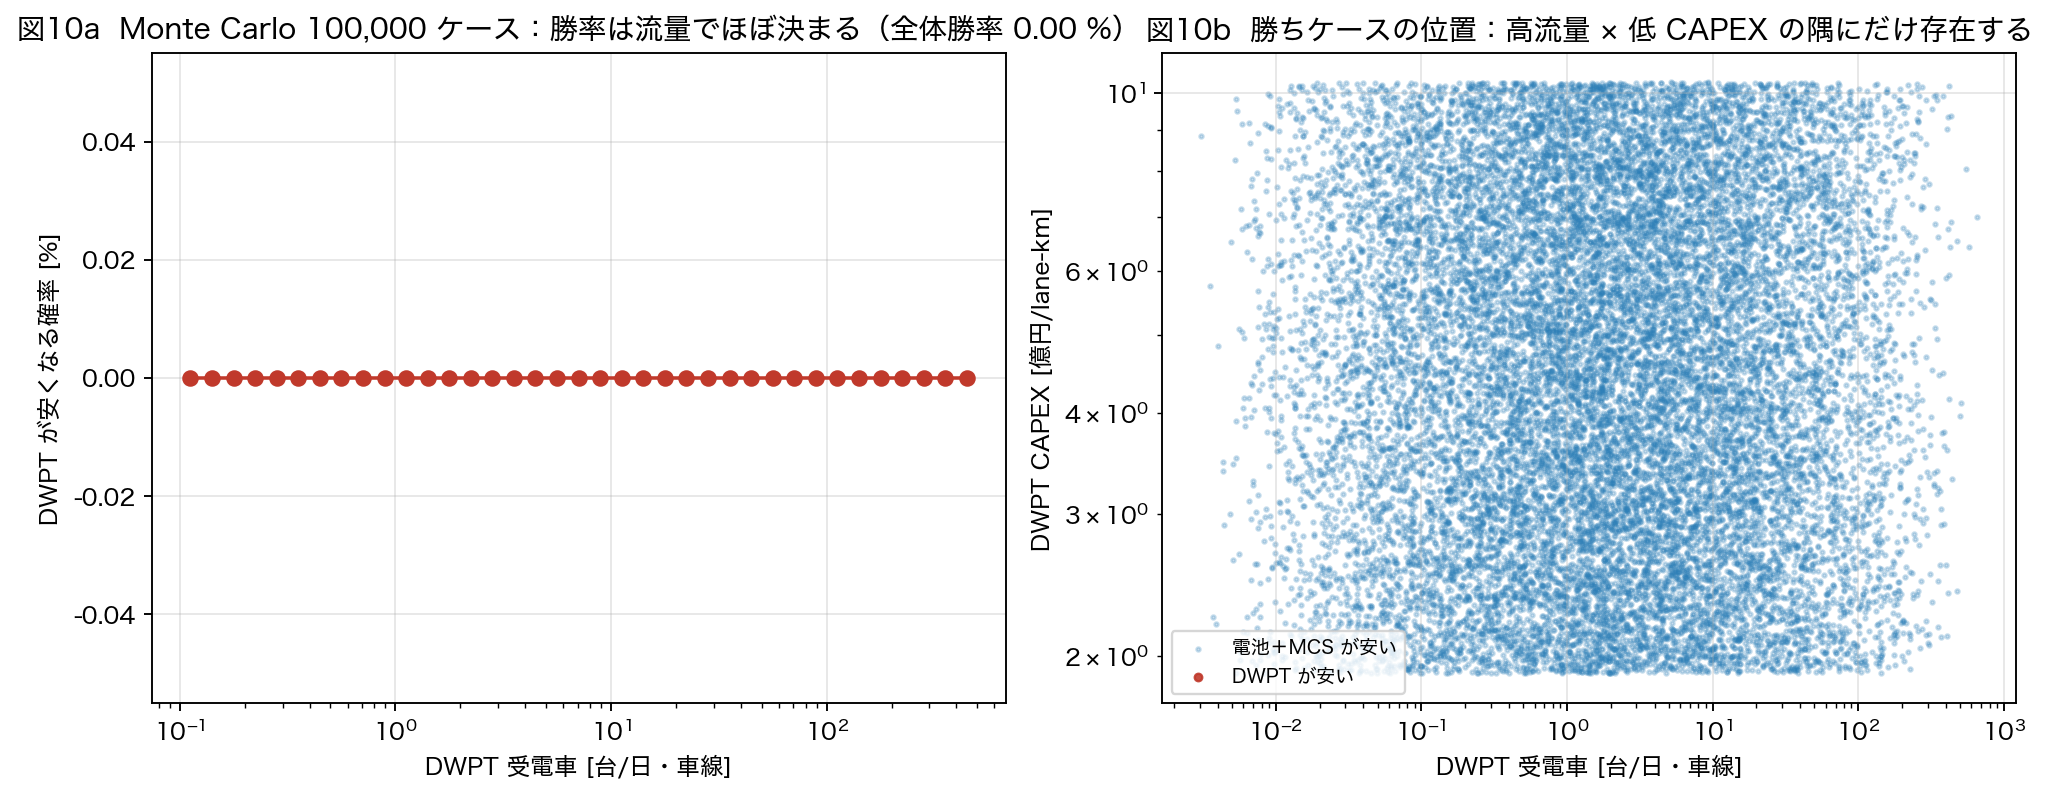
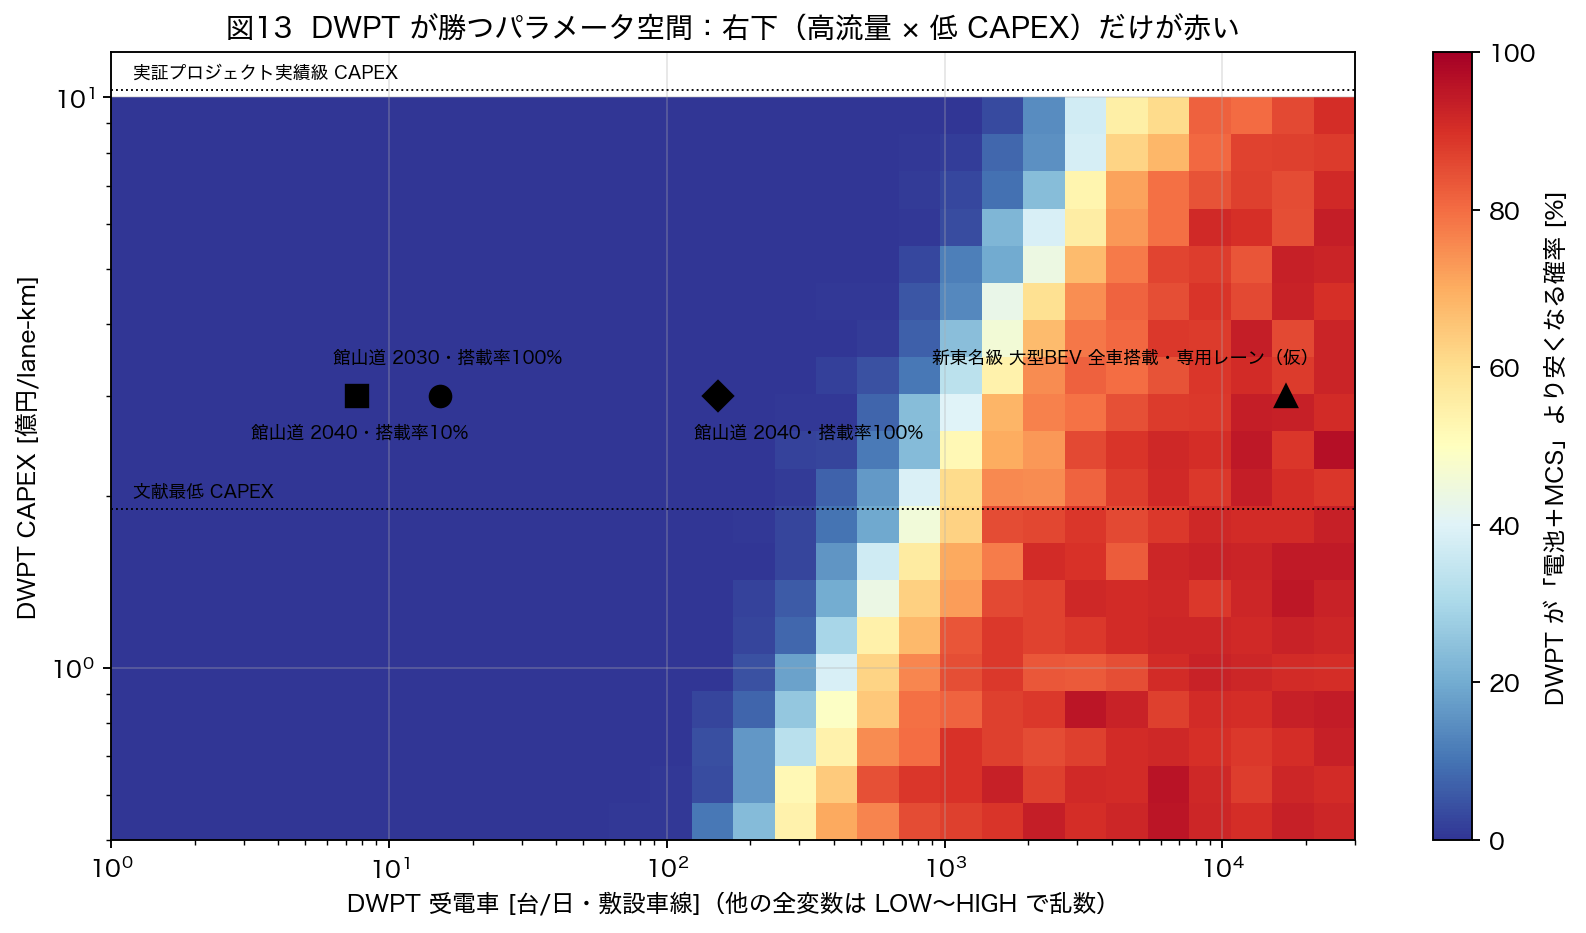
DWPTが勝つ空間は実在する。右下、「数千台/日・車線 × 2億円/車線km以下」の隅である。館山道の点はすべて左側の青い領域にある。
その隅に該当する道路を、同じセンサスから拾う(results/trunk_line_cases.csv)。方向別・走行車線の大型車の9割が走ると置き、2040年のBEV比率をBASE 20%とHIGH 45%で計算した。
| 道路 | 大型車/日(上下計) | 片側走行車線 | BEV 20%・CAPEX BASEで必要な搭載率 | BEV 20%・CAPEX LOW | BEV 45%・CAPEX BASE |
|---|---|---|---|---|---|
| 館山道 君津–君津PA | 1,699 | 765 | 764%(不可能) | 484%(不可能) | 339%(不可能) |
| 東名 厚木–秦野中井 | 49,469 | 22,261 | 26% | 17% | 12% |
| 新東名 御殿場JCT–長泉沼津 | 35,128 | 15,808 | 37% | 23% | 16% |
| 東北道 久喜–加須 | 32,436 | 14,596 | 40% | 25% | 18% |
東名・新東名・東北道では、2040年にBEV大型車の26〜40%が受電器を積めば、BASE建設費でもDWPTは電池+MCSに並ぶ。高速道路本線DWPTの事業仮説は、幹線では反証されていない。 本記事が問うのは、その成立条件(搭載率・建設費・BEV比率)が館山プロジェクトの公開資料で確認できないこと、そして実証地が、その条件から最も遠い館山道であることだ。
15. 港湾・鉱山・BRTという例外
高速道路本線以外で、固定経路・高頻度・低速の用途を7つ選び、同じモデルで計算した(results/exception_cases.csv)。各用途で「走行中にコイルを敷く」「同じコイルを停止点に置く」「商用実績のある代替(パンタグラフ・トロリーアシスト・コネクタ)」の3案を比べた。拠点充電の稼働率は、専用路・構内で車両が集中する前提で30%とし、本線の15%より高く置いている。
| 用途 | 走行中DWPT 円/kWh | 停止点 静止無線 | 商用代替 | 判定 |
|---|---|---|---|---|
| 港湾コンテナヤード(2 km・1,500周回/日・25 km/h・荷役停止180秒) | 19.2 | 6.1 | 8.4(ヤード端パンタグラフ) | 停止点 |
| 鉱山ホールトラック(上り3 km・600周回/日・15 km/h) | 12.0(需要の40%) | 3.5(21%) | 6.2(トロリーアシスト、100%) | トロリー |
| 採石場ダンプ(1.5 km・300周回/日) | 32.0(60%) | 3.5(67%) | 7.4(待機中停車充電、100%) | 停車充電 |
| BRT連節バス(12 km専用レーン・400便/日・30 km/h・終点待機600秒) | 173 | 7.8 | 10.5(終点パンタグラフ) | 停止点 |
| 空港ランプバス(3 km・800周回/日) | 72.1 | 13.0 | 10.5 | コネクタ/静止無線 |
| 工場内AGV(0.8 km周回・2,000周回/日・8 km/h) | 28.8 | 19.5 | 10.5(停止点静止無線) | 商用代替 |
| 自動運転物流専用路(100 km・8,000台/日・80 km/h) | 7.9 | —(止まらない) | 7.3(拠点MCS・稼働率30%) | MCS(僅差) |
走行中無線が最安になった用途はない。低速になるほど受電量は増えるが、「止まる」のに比べれば桁で負ける。鉱山ではトロリーアシスト(架線)が1960年代から商用実績を持ち、港湾・BRTではパンタグラフの機会充電が各地で稼働している。
16. その例外でもなぜDWPTなのか
唯一DWPTが代替案と並んだのは、自動運転物流専用路(100 km・8,000台/日)である。この条件では「連続給電」そのものに価値がある。しかしそこで問うべきは「連続給電が要るか」だけでなく「なぜ無線か」だ。
同じ8,000台/日・車線で3方式を比べる(results/ers_comparison.csv)。車両が走行中に受け取れる電力量には上限(消費1.05 kWh/km+電池への受入、合計1.55 kWh/kmと置く)があり、それを超える供給は数えない。
| 方式 | 建設費 円/車線km | 効率 | 受電 kWh/km | インフラ 円/kWh | 車載装置 | 合計 円/kWh |
|---|---|---|---|---|---|---|
| 無線DWPT(150 kW) | 3.0億 | 85% | 1.25 | 8.2 | 3.3 | 32.7 |
| 無線DWPT(LOW 1.9億・300 kW) | 1.9億 | 92% | 1.55(上限) | 3.8 | 2.7 | 26.0 |
| 架線式(670 kW、Siemens eHighway) | 3.0億 | 95% | 1.55(上限) | 6.0 | 13.4 | 38.3 |
| 導電レール式(300 kW) | 3.1億 | 92% | 1.55(上限) | 7.6 | 6.7 | 33.8 |
この表では3方式が26〜38円/kWhの帯に並び、架線式は車載パンタグラフ(200万円・10年)の分だけ高い。本記事の初稿は「架線式のほうが安い」と書いたが、受電上限と車載費を入れるとその主張は成り立たない。撤回する。残る論点は「無線でなければならない理由が示されているか」である。
無線の利点は実在する。乗用車と大型車が同じ路面を共用できること、架線柱がないので景観・車高制限・トンネル断面(日本の高速道路はトンネル比率が高く建築限界が厳しい)の制約を受けないこと、路面下にあるので車両との接触事故や着雪・風の影響を受けないこと。接触式の利点も実在する。ドイツのA5実証(ELISA)は架線インフラ約170万ユーロ/km、稼働率最大98%、5年間の運用で技術的に「einsatzreif(実用可能)」と評価された[I03][I04]。それでも2024年末に全停止した(第18章)。無線か接触かは、幹線で連続給電を選んだあとの二次的な選択であり、どちらを選んでも「連続給電をするか、電池を積むか」という一次の問いは変わらない。
17. 鉄道・架線という古典的解
DWPTの成立条件を突き詰めると、「固定経路・高頻度・大量輸送・同一規格・長期運用・連続給電」になる。これは鉄道の定義である。
新東名の大型車は方向別で約17,600台/日(御殿場JCT–長泉沼津、大型車比率49.6%)[J25]。この全車が電動化され、1本の専用レーンに集約され、架線または無線で連続給電を受ける世界は、「道路交通を鉄道に近づけることでDWPTを成立させている」世界である。その世界では、鉄道貨物・架線トラック・隊列走行との比較がさらに必要になる。
18. 海外実証はその後どうなったか
実証開始のニュースは多い。追うべきはその後である(research/international_projects.md)。方式・周波数・交通量が日本の幹線と異なる事例を同列に扱わないよう、条件を列に出す。
| 国・プロジェクト | 方式・規模 | 条件 | その後 |
|---|---|---|---|
| スウェーデン E20 Hallsberg–Örebro(21 km恒久ERS) | 方式未定 | 幹線 | 2023年8月入札中止(入札が予算を大幅超過)→2024年凍結→2025年2月に政府が国家計画から削除・終了[I02][I14] |
| スウェーデン 国家ERS計画 | 990〜3,000 km網 | 幹線網 | Trafikverket 2024:180の要約:現状の前提では国道網での大規模整備を計画すべきでない。典型60 km区間の純現在価値比率−0.67。感度分析・モンテカルロでも非常に有利な前提で採算に届かない[I01] |
| スウェーデン Smartroad Gotland(Electreon 無線1.65 km) | 85 kHz無線 | 低交通量 | 100 kW/80 km/h達成。2023年9月に実証終了 |
| ドイツ eHighway A5/A1/B462(架線、連邦費1億3,420万ユーロ) | 架線 | 幹線 | 稼働率98%、技術的に実用可能。2024年末に全停止。連邦経済省「必要な知見はすべて得た。継続運転の客観的理由はない」。B462は2025年に完全撤去。eWayBW比較研究は「BEV(固定充電)が最良」と結論[I03][I05][I06] |
| ドイツ 連邦交通省 Masterplan 2030 | — | — | 大型車は休憩所急速充電網が柱。架線・走行中給電の整備方針なし[I12] |
| イタリア Arena del Futuro(A35 Brebemi) | 無線1,050 m専用周回路 | 試験路 | デモ継続。公道区間への拡張決定なし |
| イスラエル Electreon | 上場DWPT専業 | — | 2025年売上1,597万NIS(前年比−50%)、純損失1億163万NIS。Danバス200台契約は「第1段階以外の対価は見込めない」と開示。2026年に静止無線企業InductEVを買収し、静止充電の商用案件が増加[I07] |
| 米国 Detroit 14th Street(400 m) | 85 kHz無線 | 市街地 | 2年試験完了。MDOT「期待以上」。延伸は未着工。商用化決定なし[I08] |
| 米国 Indiana US-231(Purdue) | 無線 | 幹線試験区間 | 190 kW/65 mph、効率85%。2026年最終報告。次は標準化。商用化決定なし[I09] |
| フランス A10 Charge as you drive(VINCI/Electreon 1.5 km) | 85 kHz無線 | 幹線 | ピーク300 kW超。2025年10月に大型車走行給電。商用化決定なし[I10] |
| 韓国 KAIST OLEV(亀尾・世宗・ソウル大公園) | 20 kHz無線バス | 都市バス | 2014〜2021年に順次運行終了・廃車(路面設備は残置)。理由は部品調達難(製造パートナー撤退)、頻発する故障、高額な電池交換費[I13][I16]。政府支援785億ウォンで「特許収益や商用化の成果なし」[I15] |
| ノルウェー Trondheim(Electreon 82 m) | 85 kHz無線バス | 都市 | 走行中効率81%。発注者AtBは2029年の新バス契約で無線充電を要件化しない[I11] |
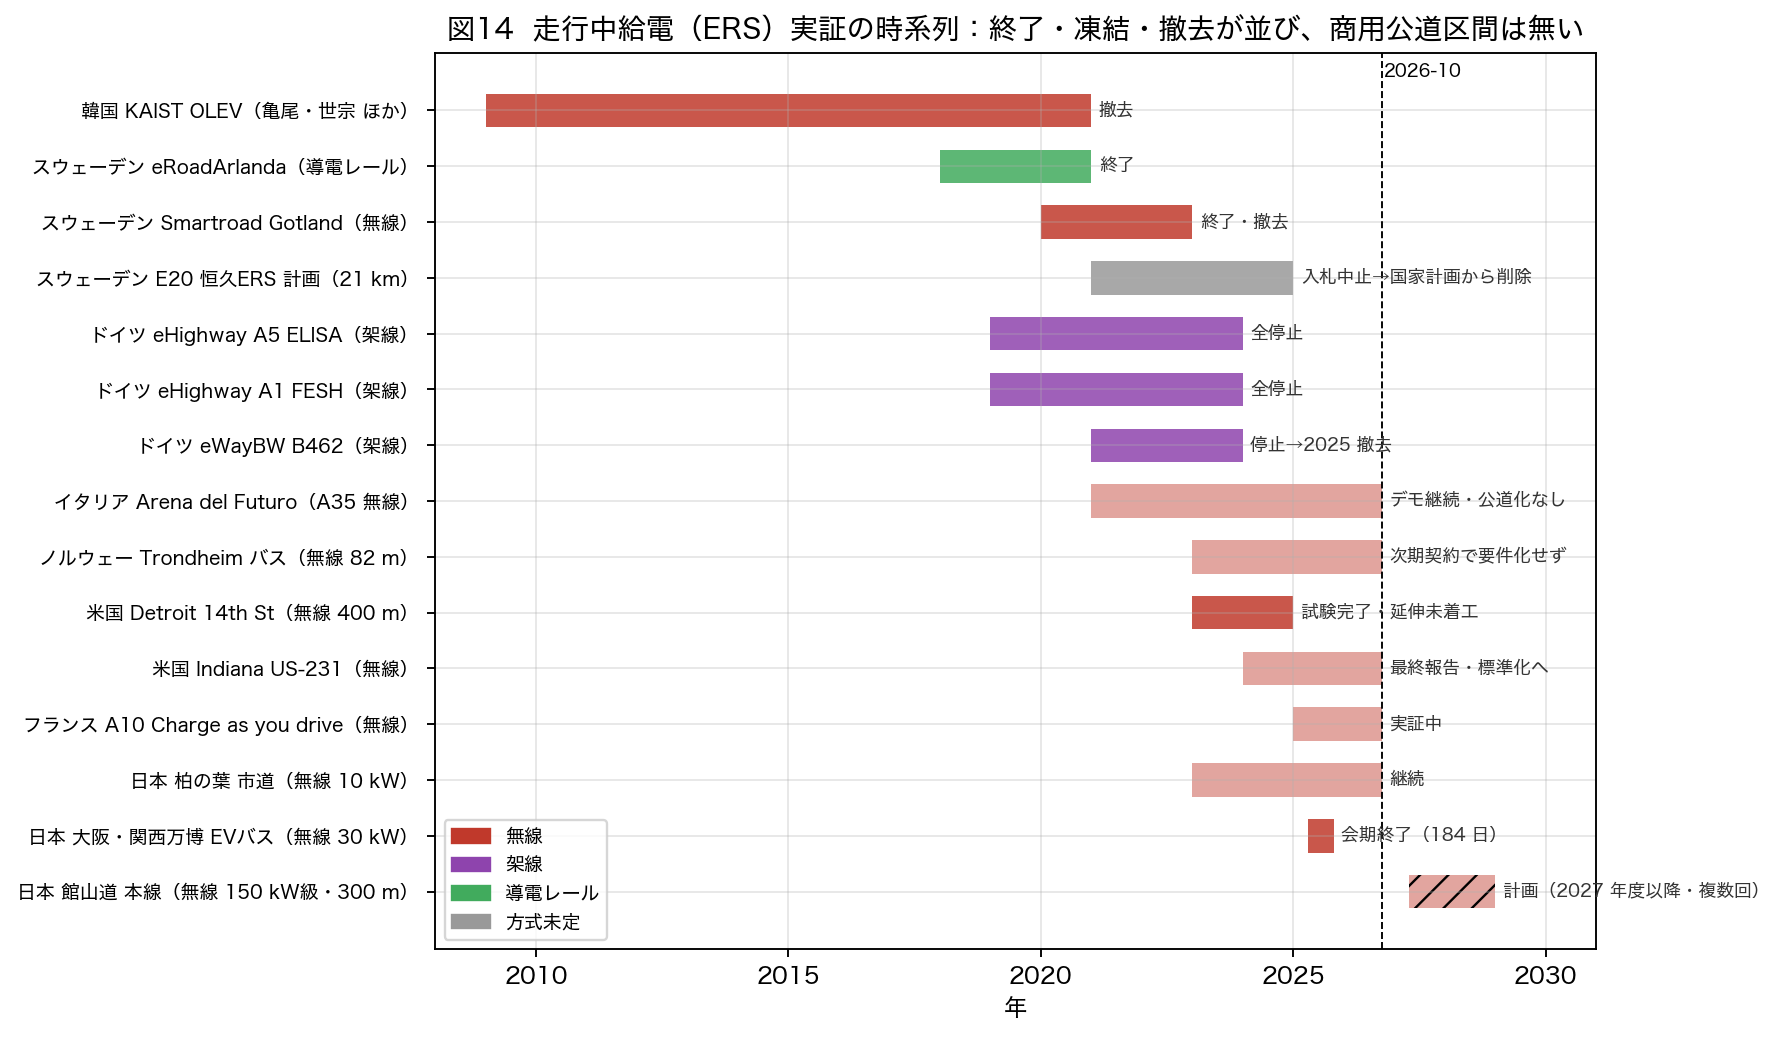
2026年10月時点で、公道の無線区間はすべて実証段階にあり、商用運用へ進んだ区間は確認できなかった。 高速道路での実用化は推進側の見通しでも2035年以降(第24章)なので、この事実だけで成否は言えない。中止・凍結された幹線計画(スウェーデンE20・国家計画、ドイツ架線)は方式未定か架線式で、理由は無線か否かではなく、費用対便益、交通量不足、電池技術の進歩による必要性低下である。韓国OLEVは20 kHz系固有の部品供給と故障が理由で、85 kHz標準系の寿命予測には使えない。85 kHz系で10年を超える公道運用実績はまだない。
Trafikverketの結論は本記事と同じ構造を持つ——最も交通量の多い区間でも大型車交通量が採算ラインに達しない、2040年頃に稼働しても車両の多くが既に電動化済み。スウェーデンの幹線交通量は日本の東名・新東名より少ないので、そのまま日本へ持ち込めるのは結論ではなく計算の構造である。
19. 館山道の実交通量を入れる
令和3年度道路交通センサスの箇所別基本表から、館山道各区間の平日24時間交通量、昼間12時間の大型車混入率、24時間の大型車台数を抜く[J25]。
| 区間 | 24h交通量(上下計) | 大型車混入率(昼間12h) | 大型車台数(24h) | 24h大型車比率 | 平均速度 km/h |
|---|---|---|---|---|---|
| 千葉南JCT–市原 | 43,752 | 23.2% | 10,423 | 23.8% | 83.3 |
| 木更津南JCT–君津 | 17,457 | 13.3% | 2,543 | 14.6% | 91.2 |
| 君津–君津PAスマート | 12,429 | 12.4% | 1,699 | 13.7% | 94.8 |
| 君津PAスマート–富津中央 | 11,974 | 13.0% | 1,695 | 14.2% | 94.5 |
| 富津中央–富津竹岡 | 10,787 | 12.2% | 1,456 | 13.5% | 92.3 |
| (比較)東名 厚木–秦野中井 | 92,872 | 41.8% | 49,469 | 53.3% | 76.3 |
| (比較)新東名 御殿場JCT–長泉沼津 | 53,028 | 49.6% | 35,128 | 66.2% | 93.6 |
| (比較)東北道 久喜–加須 | 78,276 | 35.1% | 32,436 | 41.4% | 85.5 |
本記事のBASEは24時間ベース(1,699台、13.7%)である。注意点が三つある。第一に、センサスの「大型車」はバス・普通貨物(1ナンバーの4 t車を含む)・特種車の合計で、NEXCO料金区分の大型車(車両総重量8 t以上)より広い。NEXCOの車種別通行台数では館山道全線の大型+特大は8.9%(2024年度)で、センサス比率の約3分の2である。本記事が13.7%を使うのはDWPT側に有利な選択である。第二に、センサスは2021年秋の平日1日の観測で、館山道の休日交通量は平日の1.5〜1.7倍あるが、増えるのは乗用車で、大型車は休日に3割近く減る。2023年10月の平日は12,300台/日(君津PA–富津中央)とセンサスとほぼ同じ水準にある。第三に、NEXCO東日本の事後評価(2024年)が置く2040年度の計画交通量は10,200〜20,800台/日で[J32]、本記事のHIGHケース(16,000台/日・大型車15%)はその範囲内にある。
実証地点の大型車交通量は、東名・新東名・東北道の1/20〜1/30である。実証地の選定理由は公開資料に見当たらないが、交通量が少なく規制がしやすい区間であることは数字から読める。館山道の交通量では、ここで得られるデータは館山道そのものの事業性を変えない。ただし受電出力・耐久年数・区間固定費の実測値は、東名・新東名・東北道級の幹線で成立するかを決める入力になる(第14章末尾の表)。問題は実証の実施そのものではなく、どの値が出れば幹線へ進み、どの値なら止めるかが事前に公表されていないことである。
20. 300 mのコイル上に対象車は1日何分いるのか——そして20年間では
第6章の表を言い換える。
- 2026年: 受電器を積んだ大型BEVがコイルの上にいる時間は1日19秒。年間1.9時間。
- 2030年(BEV比率1%・搭載率100%): 1日1.6分。年間9.7時間。
- 2035年(5%・100%): 1日8.0分。年間48時間。
- 2040年(20%・100%): 1日32分。年間193時間。
- 2040年(20%・10%): 1日3.2分。年間19時間。
以下は300 mの試験区間ではなく、館山道と同じ交通量の区間に商用のDWPTを1車線km敷いた場合の断面である。年額費用3,010万円に対し、2040年の最良ケースで供給する70 MWhを代替案の89円/kWhで評価すると年620万円。年3,010万円払って、年620万円分の電気を配る。図11は同じ比を300 m換算(年900万円対187万円)で示したものである。
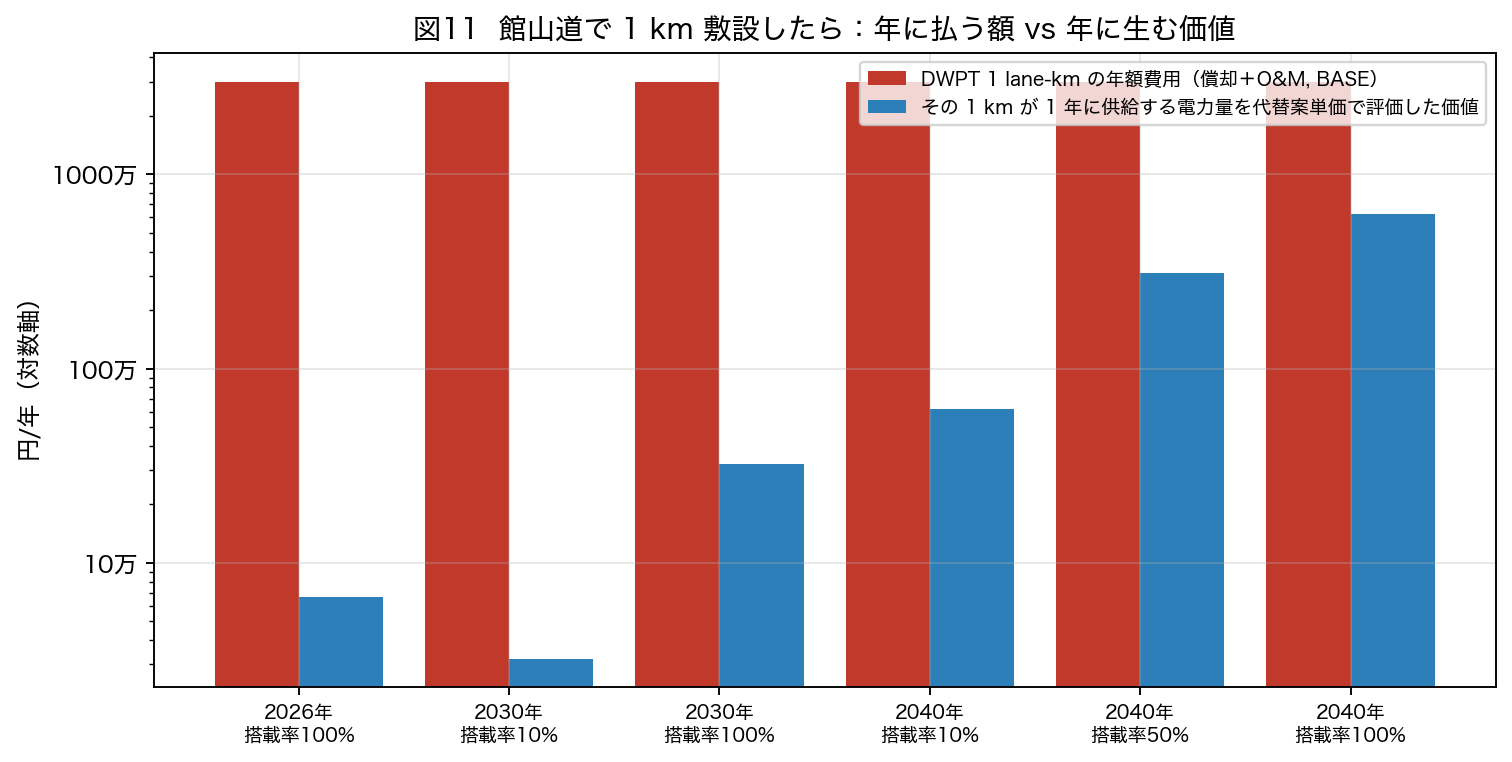
ここまでの数字は「2040年の1年間」の断面である。仮に2027年に商用敷設すれば2047年まで、その間の受電車は2026年の1.5台/日から2040年の153台/日へ増えていく。年ごとの供給量を割り引いて合算した均等化費用は、2027年敷設・20年・5%・搭載率100%で990円/kWh、代替案の非電力費を便益と見た費用便益比は0.07。30年・3%でも331円/kWh、B/C 0.21。敷設を2037年まで遅らせ30年・3%で評価しても155円/kWh、B/C 0.44である(results/time_axis_npv.csv)。2040年の断面で477円という数字は、時間軸を入れるとDWPTに有利な側の値である。
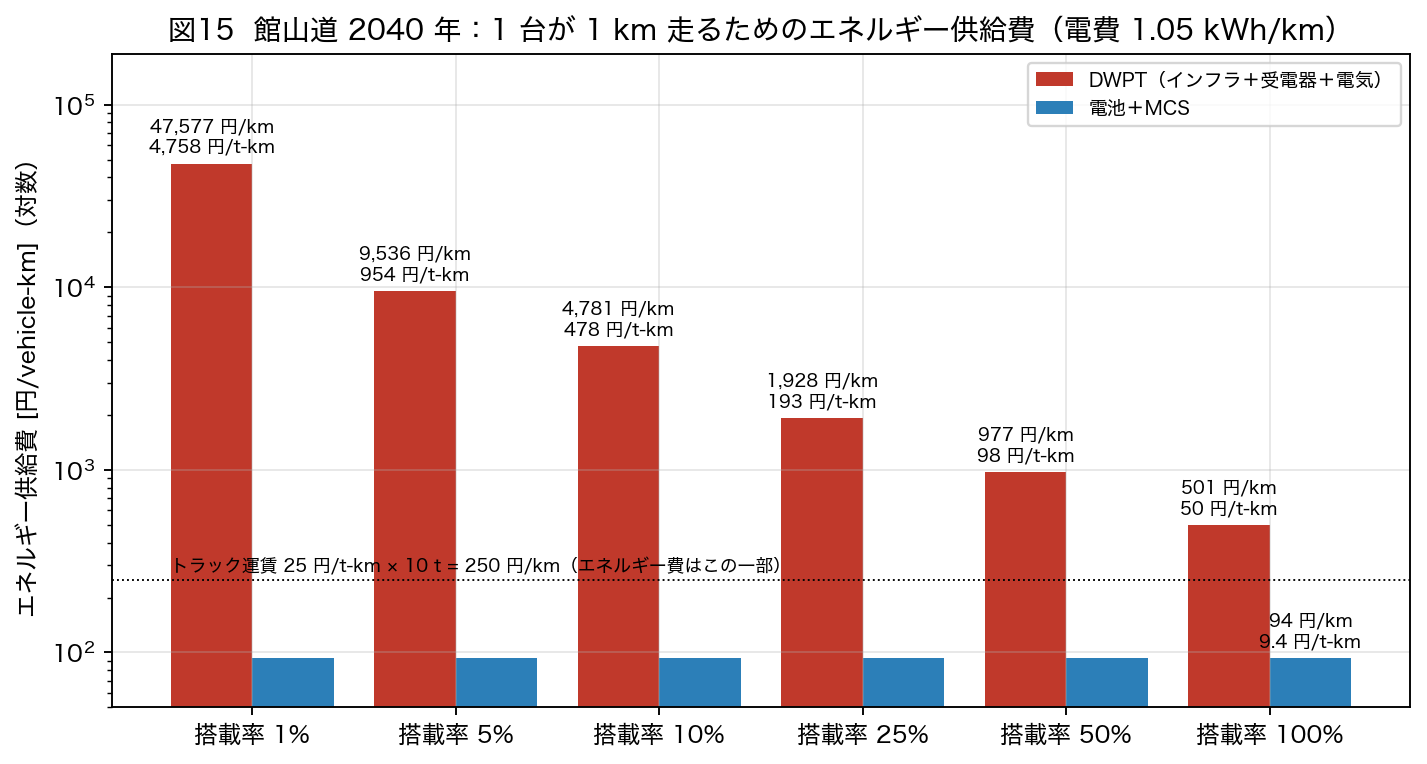
1台が1 km走るための費用に換算すると(電費1.05 kWh/km)、2040年・搭載率100%でDWPTは約500円/vehicle-km、電池+MCSは約94円/vehicle-km。10 t積載なら50円/t-kmと9.4円/t-kmで、トラック運賃25円/t-kmと比べれば、DWPTのエネルギー費だけで運賃の2倍になる(図15)。車両価格や積載量の差を含む車両TCOまでは本記事では計算していない。
21. 実験しなければ分からないこと
公平に認めるべき点がある。次の項目は、本線で車を走らせなければ分からない。
- 大型車の繰返し荷重下での舗装とコイルの耐久(本田技術研究所・大成建設は試験路で100万輪載荷を計画[J05]。関越道土樽PAで冬期暴露試験も[J02])
- 水・融雪剤・温度サイクルによるコイル特性の変化
- 80〜120 km/hでの位置ずれと給電の安定性、受電器多重化で300 kWが常用できるか
- 他車・周辺への漏えい電磁界
- 路面補修・打換えの手順と費用、受変電など区間固定費の実額
- ETCと連動した課金の正確性(NEXCOはアクアライン管理事務所で停止中給電の課金実験を2025年11月から実施[J02][J03])
これらは技術リスクであり、本線実証の正当な対象である。実証が改善し得る変数のうち、経済性に効くのは実効出力比(0.75→0.9)、受電出力(150→300 kW)、寿命(20→30年)、区間固定費である。効率(0.85→0.92)は電力費を2円/kWh下げるだけで、インフラ費には効かない。
22. 実験しなくても分かること
一方で次の項目は、公開データと四則演算で分かる。
- 通過時間と1台あたり受電量(第3章)
- 対象車の流量と、コイルの上に車がいる時間(第5・6章)
- 年間供給電力量と設備利用率(第6章)
- 建設費の文献範囲と年額費用(第7・8章)
- 電池・MCS・車庫充電の代替費用(第9・10章)
- 損益分岐の交通量と建設費、成立する幹線の条件(第14章)
実証で改善しうる変数(実効出力比0.9・寿命30年)を最良値にしても、建設費BASE・150 kWの館山道2040年・搭載率100%のインフラLCOSは305円/kWh(割引率3%なら255円/kWh)で、代替案89円の3倍にとどまる。受電出力300 kWまで含めれば127円(総額157円)で、なお届かない。館山道で逆転するには、建設費が事業者主張の1.9億円まで下がることが同時に必要である(第14章)。
Trafikverketは実証で建設費の推計を改めた後に同じ計算をした。本記事は実証前の文献の幅(27倍)で同じ式を回し、幅のどこでも館山道では負けることを示している。
23. なぜ先に計算しなかったのか
計算は実際には行われている。東京理科大学の居村岳広准教授らは2022年に「経済成立性からみた高速道路における走行中ワイヤレス給電システムの検討」を自動車技術会で発表した[J17](予稿本文は入手できず、どの交通量・建設費で成立としたかは本記事では確認していない)。東京大学とデンソーの産学協創協定(2026〜2036年)は「移動需要や交通流を踏まえたインフラ敷設の最適化を通じて経済成立性を高め」ることを重点テーマに掲げ[J14]、東京大学生産技術研究所の本間裕大准教授は「全国高速道路ネットワークにおけるDWPTの最適配置」を2026年5月に講演している[J30]。デンソー社長は「通行量を踏まえ、経済合理性を確保できる敷設区間を研究する」と述べた[J24]。
推進側は、経済性が交通量で決まることを知っている。それでも実証地は、交通量が東名の1/20〜1/30の館山道である。本線実証の目的が舗装・EMC・施工という技術確認なら、それは正当だ。しかし公開資料は「走行中無線給電技術の実現可能性を検証」[J01]とだけ書き、「実現可能性」に経済性を含むのか、含むなら何をもって成立と判定するのかを示していない。
NEXCO東日本が参加していたNEDOグリーンイノベーション基金事業(関西電力コンソーシアム)の事業戦略ビジョンには、「2037年までに主要な高速道路(本線・SAPA)にDWPTの整備開始」「2040年までに幹線物流トラック向け事業に着手」という事業化目標と、TRL7の技術KPIがあった[J07]。この事業はステージゲート審査により2025年度で終了した[J08]。理由は公表されていない。中止基準を持つ事業が存在したことと、館山プロジェクトがその基準を引き継いでいるかは別の問題で、後者は公開資料で確認できない。
24. 誰が何を主張しているのか
本記事が引用した発言は、本人が公開の場で述べたものに限る(research/people_and_organizations.md)。
- 由木文彦 NEXCO東日本社長: 「“電欠”の心配がなくなる」「車両側のバッテリーを小さくできる」「道路の損傷も防げる」。財源は「これからの話」[J21]。
- 勝谷仁 本田技術研究所 アシスタントチーフエンジニア: 「DWPTはEVを普及させる上で、もはや必要不可欠な社会インフラである」「おそらく、DWPTは経路が限られているトラックやバス向けから普及が始まる」「大型車に供給できる出力かつ、乗用車に搭載できるサイズを目指した」[J19]。
- 藤本博志 東京大学教授: 「交差点の手前30mに設置するのが良い」「2027年度にNEXCO東日本の高速道路、2028年度には大阪シティバスの路線バスを使った実証試験を行う予定」[J13]。
- 林新之助 デンソー社長: 「課題は、給電インフラの敷設に多額のコストがかかることだ。…経済合理性を確保できる敷設区間を研究する」[J24]。
- 堀洋一 東京理科大学教授・EVワイヤレス給電協議会会長: 「同協議会の目標達成には国のリーダーシップが必要。技術で勝ちながら施策で負けないようにしないといけない」[J29]。
- 三菱総合研究所 高橋香織 主席研究員: 「高速道路で走行中に逐次給電してくれるDWPTの実用化は2035年以降になると見ています」[J31]。
本記事はこれらの発言者を批判しない。「電池を小さくできる」が成り立つには、1台が毎日240 km以上の敷設回廊を走る必要がある(第9章)。その延長と交通量の組み合わせ、すなわち成立条件は、公開資料では示されていない。
「必要不可欠な社会インフラ」(本田技術研究所の研究者)、「2035年以降」(市場調査)、「経済合理性を確保できる敷設区間を研究する」(デンソー)は、それぞれ別の主体の別の命題である。矛盾ではない。ただし、インフラが不可欠だと言う側には、成立条件を数字で示す責務がある。
両案で本記事が数えていない費用と便益を、方向とともに一覧にした(results/uncounted_costs.csv、18項目)。DWPTに不利な未計上は区間固定費の実額・舗装打換えとの同期費・受電器の保安基準対応、DWPTに有利な未計上は打換え時敷設による土木費の重複回避・乗用車の受電・電欠削減や電池資源の対外依存低減、代替案に不利な未計上はSA/PAの駐車マス不足・電池の最悪日寸法決め、代替案に有利な未計上は電池の残存価値である。
非金銭の便益がどれだけあれば結論が変わるかも示す(results/externality_thresholds.csv)。2040年・搭載率100%の館山道で、DWPTと代替案の差388円/kWhを埋めるには、300 m区間で年812万円、1車線kmあたり年2,700万円の外部便益が要る。電池200 kWh(1.2 t)削減による舗装損傷の減少(軸重4乗則)は300 mで年4.8万円、差の0.6%。電欠1件を50万円の社会費用と見れば年16件の回避、電池製造CO2だけで埋めるなら炭素価格44,000円/tCO2が必要である。
25. 研究開発と資本配分責任
研究者が「できるか」を調べることと、企業・道路事業者が「社会実装候補として資本を投入する」ことは違う。後者には機会費用があり、説明責任がある。
7つの軸で見る。事実(公開資料で確認できること)と評価(本記事の判断)を分け、評価が変わる閾値を置く。「確認できない」は不利に数えず、UNKNOWNとして残す。
| 軸 | 事実(公開資料) | 評価 | 評価が変わる閾値 |
|---|---|---|---|
| A. 経済性の範囲は事前計算可能だったか | 交通量・電池価格は公開。建設費は文献で27倍の幅があり、Trafikverketは実証後に上方修正した。Jang 2016、居村 2022が同種の計算を公表 | 範囲は計算可能、点推定は不可 | 建設費の幅のどの値でも館山道で負けることを示せれば「点推定は不要だった」。本記事はそれを示した(第8章・第14章) |
| B. 代替技術は既に存在したか | MCS:CharIN仕様公開・商用機稼働・SAE J3271はTIR段階。架線:5年の公道実績。車庫充電:現行 | 存在した | 大型BEV向け静止充電が国内で技術的に不可能なら変える。該当しない |
| C. 不利の桁は予測可能だったか | 館山道2040年・搭載率100%・BASEで477円対89円。BASEから1変数だけ最良値へ動かした最小値は226円(BEV比率45%)、受電300 kWで249円、寿命を200年にしても347円(results/tateyama_base_tornado.csv) | 可能だった | 館山道BASEから1変数だけ最良値へ動かして代替案89円を下回る変数があれば「予測困難」に変える |
| D. 大規模資本投入を行ったか | 300 m実証の費用は非公表。NEDO GI基金事業(約35億円、別主体)は終了 | UNKNOWN | 実証費用が公表されれば判断する。300 m・受変電込みで数億円の桁と見られるが、公開資料では確認できない |
| E. 経済的中止基準があったか | GI基金事業にはステージゲートがあった。館山プロジェクトの技術目標・経済目標・中止基準は未公表 | UNKNOWN | 「受電kW・円/車線km・対象交通量がこの値を下回れば次段階に進まない」という基準が公表されれば判断する |
| F. 実証が経済性を検証する設計か | 交通量が東名の1/20〜1/30の地点、300 m、kW・費用の公表なし | なっていない(技術実証としては整合) | 実証の目的が技術確認に限定されると明記されれば、この軸は問題にならない |
| G. 機会費用を評価したか | 公開資料になし | UNKNOWN | SA/PA静止充電・MCS整備との比較が公表されれば判断する |
E軸について、推進側の立場に立てば次の反論がある。実証には情報価値がある。建設費の文献幅は27倍(0.5〜27 M USD/車線km)あり、この幅を狭めること自体に価値がある、と。本記事はこれを認める。ただし館山道の交通量では、損益分岐CAPEXは2040年・搭載率100%で3,000万円/車線kmしかなく、コイル・舗装の可変費をゼロにしても受変電・制御の区間固定費(本記事BASE 0.6億円/区間=300 mで2億円/車線km相当)だけでこれを超える。館山で狭められる不確実性は、館山の事業性を変えない。情報価値を主張するなら、その情報で意思決定が変わる幹線の条件(第14章の表)を先に示すのが筋である。
したがって、本記事の評価はこうなる。館山プロジェクトを「技術実証」と位置づける限り、資本配分として大きな問題はない。しかし「必要不可欠な社会インフラ」(参画企業の研究者の発言[J19])や「社会実装へ向けた実証」として語り、成立する幹線の条件(搭載率・建設費・BEV比率)と中止基準を示さずに進めるなら、それは大胆な研究開発というより、資本配分の説明責任を欠いた意思決定である。 高速道路会社は料金収入という公共性の高い原資を預かり、建設会社・自動車会社は株主資本を預かる。どちらにも、計算できることを計算して示す責務がある。
法的な背任を論じているのではない。本記事が問うのは、公開データで成立条件の範囲を計算できるにもかかわらず、館山プロジェクトの公開資料にその範囲と中止基準が示されていない点である。評価は実証の成否ではなく、これらを公表するか否かで変わる。
26. 結論
- 一般交通量の高速道路本線で、DWPTが電池+静止充電より安くなる余地は、受電出力・建設費・寿命・搭載率の最良値が同時に揃う場合に限られる。 館山道では、2040年に大型車の全BEVが受電器を積んでも、BASE前提で1 kWhを届ける費用は代替案の5倍。損益分岐の受電車数1,167台/日・車線は、館山道の片側走行車線の大型車総数(約760台)を超える。
- 館山道で並ぶ条件は存在するが、それはDWPT側の最良値の同時成立である。 受電300 kWの常用、建設費1.9億円/車線km、30年・3%の資金、実効出力比0.9、80 km/h、2040年のBEV大型車の搭載率100%が揃って、代替案BASEの89円に対し90円。どれか一つがBASEに戻れば36〜70円の差がつく。これらの条件がどの程度同時に起き得るかは、変数間の相関を置かない限り確率では言えない。
- 事業仮説が成立し得る幹線は実在する。 東名・新東名・東北道では、2040年にBEV大型車の26〜40%(BEV比率20%)または12〜18%(同45%)が受電器を積めば、BASE建設費でも並ぶ。この条件は館山プロジェクトの公開資料では確認できない。実証地はこの条件から最も遠い。
- その事実は実道路実証の前に、簡単な技術経済分析で予測可能だった。 本記事の計算は公開データと四則演算で再現できる。スウェーデン運輸庁は4実証の後に同じ計算をした。
- 公開資料には経済的中止基準も成立条件も示されていない。 実証で改善しうる変数(実効出力・寿命)を最良値にしても館山道では3倍の差が残る。
- 幹線で連続給電を選ぶなら、無線・架線・導電は26〜38円/kWhの帯で並ぶ。 無線を選ぶ理由(乗用車との共用・景観・トンネル断面)は実在するが、公開資料はそれを費用で示していない。港湾・鉱山・BRT・工場・空港では停止点給電か商用代替が最安で、走行中無線が勝つ用途は見つからなかった。
- 用途別の判定: 高速道路本線(館山道級の交通量)— BASE前提では不成立。成立にはDWPT側の最良値の同時成立が要る。幹線大型車回廊(東名・新東名・東北道級)— 搭載率26〜40%で成立し得る。成立条件の提示が先。港湾・BRT — 停止点給電で足りる。鉱山 — トロリーアシスト。
- 結論を動かし得る未検証の変数がもう一つある。 削減される電池が平均日にどれだけ使われているか(実使用率)である。本記事のBASEは1.0(DWPTに不利な端)で、推進側の言う1/3なら2040年の代替案は156円/kWh、損益分岐は534台/日・車線に下がり、東名で必要な搭載率は12%、新東名17%、東北道18%になる。館山道(153台/日)では逆転しない。この比率は走行実証では測れず、大型BEVの運行データの公表で確かめられる。
最後に、この実証によって初めて判明し、事業性を逆転させ得る変数は何か。給電効率はインフラ費に効かない。残るのは三つである。第一に、コイルと舗装が何年もつか(寿命30年・3%・O&M 1%なら館山道BASEからの一変数感度は477→308円で、建設費LOWの319円より効く)。第二に、受電出力が大型車で何kWまで常用できるか(150→300 kWで477→249円。公表値は150 kW級で、300 kWを館山で試験するかは公開資料にない)。第三に、受変電・制御の区間固定費がいくらか(量産時の円/車線kmは300 m実証の費用からは出ないが、固定費と可変費を分けて公表すれば推計できる)。この三つの実測値を第14章の幹線の表に入れれば、事業として成立する道路がどこかは計算で決まる。実証に求められるのは、この三つを測ることと、それぞれ「この値を下回れば幹線へ進まない」という基準を事前に示すことである。
付録A 数理モデル——電卓で追える形で
本記事の結論は、次の8本の式で再現できる。記号の値は館山道2040年・搭載率100%・BASEを例にとる。
式1 通過時間と受電量
D = 300 m、v = 90 km/h = 25.0 m/s → t = 12.0 s。P = 150 kW、δ(実効出力比)= 0.75 → E_pass = 150 × 0.75 × 12.0 / 3600 = 0.375 kWh。
式2 受電車の流量
AADT = 12,400、h(大型車比率)= 0.137、e(大型車のBEV比率)= 0.20、p(受電器搭載率)= 1.0、ℓ(敷設車線を走る割合)= 0.45 → q = 153台/日。
式3 コイル上の在線時間
L(車長)= 12 m → T_coil = 153 × 312 / 25.0 = 1,909秒/日 = 31.8分/日。年間193時間、8,760時間の2.2%(定格150 kWに対する供給電力量の比は1.6%)。
式4 年間供給電力量
1 mあたり70 kWh/年、1 kmあたり70 MWh/年。
式5 年額費用
C(CAPEX)= 3.0億円/車線km、r = 0.05、n = 20年 → CRF = 0.0802、m(O&M)= 0.02 → A = 3.0億 × 0.1002 = 3,010万円/車線km/年。300 mなら900万円/年。
式6 インフラLCOSと総LCOS
電気代(18円/kWh ÷ 効率0.85 = 21.2円)、受電器償却(80万円・10年 → 年10.4万円を、年2.5万km×1.25 kWh/km = 31,250 kWhで割って3.3円)、受変電の基本料金(契約電力50 kW/車線km × 2,530円 × 12か月 ÷ 年間69,760 kWh/車線km = 21.8円)を足して総額477円/kWh。
式7 代替案(電池+MCS)
c_bat = 9,500円/kWh(2040年)、CRF(10年, 5%) = 0.1295、N_cyc(ΔEの年間フルサイクル数)= 10万km × 1.05 ÷ 600 kWh = 175 → 償却7.0円/kWh。積載損失: w = 5.88 kg/kWh、φ(重量制約下の運行割合)= 0.3、f = 25円/t-km、km = 10万 → 5.88 × 0.3 × 25 × 100,000 / (1000 × 175) = 25.2円/kWh。電費悪化0.8円。合計33.0円/kWh。
C_chg = 7,800万円、C_grid = 2,670万円/口、P = 1,200 kW、u(時間稼働率)= 0.15、d(基本料金)= 2,530円/kW/月、同時率0.6、c_el = 18円/kWh、ω(休憩との重なり)= 0.5、c_hr = 6,000円/h → 13.5 + 19.8 + 19.4 + 3.6 = 56.3円/kWh。
電池+MCS = 33.0 + 56.3 = 89円/kWh。
式8 損益分岐
総LCOS = 代替LCOSとなる流量 q* は、式4と式6から(電気代・受電器を代替側から差し引いた「インフラに使える余地」で割る)
1車線kmで A = 3,010万円、LCOS_alt = 89.3円、E_pass(1 km)= 1.25 kWh → q* = 3,010万 ÷ (64.8 × 1.25 × 365) = 1,018台/日(基本料金を除く)。基本料金は、流量が多い領域ではピーク時間帯(日交通量の10%)の30分平均kWに比例するので、kWhあたり 0.10 × 2,530円 × 12か月 ÷ 365日 = 8.3円の定数になる。余地を 64.8 − 8.3 = 56.5円とすれば q* = 1,167台/日(モデルの数値解と一致)。同じ式を C について解けば、q = 153台/日で並ぶ CAPEX = 3,000万円/車線km。
これだけである。実証で改善するのは δ(0.75→0.9)、P(150→300 kW)、n(20→30年)で、3つを同時に最良にしても式6は127円/kWh(総額157円)までしか下がらず、館山道で逆転するには C が1.9億円まで下がることが同時に要る。
反証してください
以下の数値を付属のモデル(model/dwpt_model.py、前提値は data/assumptions.csv)へ入力すれば、結論を再計算できる。本記事のBASE値を括弧内に示す。
右端の値を上回る(または下回る)実測値か計画値を示せば、該当する章の結論を書き換える。
| 変数 | あなたの値 | 本記事BASE | 結論が変わる値(他はBASE) |
|---|---|---|---|
| DWPT CAPEX | ___ 円/lane-km | 3.0億円(LOW 1.9億、HIGH 10.3億) | 館山道2040年・搭載率100%: 3,000万円以下(30年・3%なら4,700万円)。東名: 搭載率26%なら3.0億円のままで並ぶ |
| 区間固定費(受変電・制御・通信) | ___ 円/区間 | 0.6億円(LOW 0、HIGH 1.2億) | 単独では逆転しない。300 mの実効単価を 719→431円/kWh に下げる |
| 設備寿命 | ___ 年 | 20年(LOW 30、HIGH 10) | 単独では逆転しない(200年でも347円/kWh) |
| 割引率 | ___ % | 5%(LOW 3、HIGH 8) | 単独では逆転しない(30年・3%・O&M 1%で308円) |
| 受電出力 | ___ kW | 150 kW(Dream 300) | 単独では逆転しない(300 kWで249円)。Dream 技術前提全体との同時成立で90円 |
| 実効出力比 | ___ | 0.75(LOW 0.5、HIGH 0.9) | 単独では逆転しない(0.9で401円) |
| 対応車 | ___ 台/day/lane | 館山道2040年・搭載率100%で153台/日・車線 | 1,167台/日・車線(CAPEX LOWなら739) |
| 幹線の受電器搭載率 | ___ % | — | 東名26%/新東名37%/東北道40%(BEV比率20%・CAPEX BASE) |
| 年間供給量 | ___ MWh/km | 館山道2040年最良で70 MWh/km | 約530 MWh/km(1,167台/日 × 1.25 kWh × 365) |
| 電池価格 | ___ 円/kWh | 18,000(2026)→ 9,500(2040) | HIGH 16,000(2040)でも代替94円。単独では逆転しない |
| 電池削減量 ΔE | ___ kWh/vehicle | 200 kWh(感度 50〜800) | 500 kWhで代替106円、損益分岐903台/日 |
| ΔE 実使用率 | ___ | 1.0(推進側主張 0.33) | 1/3で代替156円、損益分岐534台/日・車線。館山道では逆転しない |
| MCS CAPEX・稼働率 | ___ | 充電器7,800万円/口 + 連系1.6億円/6口、稼働率15% | 不利条件すべて+稼働率5%で代替294円、損益分岐257台/日。館山道153台では逆転しない |
| 純物流時間削減 | ___ h/vehicle/year | 休憩との重なり50%で、1.2 MW充電の時間費用3.6円/kWh | 単独では逆転しない。重なり0%で7.1円、時間費用2倍を重ねても約14円(代替案 +11円/kWh) |
| 外部便益 | ___ 円/lane-km/year | 0 | 2,700万円/lane-km/年(館山道2040年・搭載率100%) |
実行方法:
# 付属資料を同じディレクトリ構成で保存し、data/assumptions.csv の base 列を書き換えてから
python3 model/dwpt_model.py        # results/*.csv を再生成
python3 model/sensitivities.py     # レビュー論点の感度表
python3 model/monte_carlo.py       # 10万ケース
python3 model/ers_and_exceptions.py
python3 model/make_figures.py      # 図を再生成
数字を出した反論は、結論が変わらない場合も本文に追加する。第2版・第3版で反映した142項目の判定は review/final_response_matrix.md にある。反論によって記事が強くなる構造にしてある。
推進側の最強反論と数値判定は research/DWPT_STRONGEST_DEFENSE.md と research/DWPT_REBUTTAL_MATRIX.csv、視点別の批判と応答は review/ にある。出典一覧は末尾に示す。
付属資料
以下のファイルは本文と同じ前提・同じ計算で生成している。数値の照合や再計算に使える。
前提値・データ
data/assumptions.csv— 全変数の LOW/BASE/HIGH と出典data/tateyama_traffic.csv— 館山道 君津PA付近の交通量(道路交通センサス・事後評価)
計算モデル(Python 3、numpy)
model/dwpt_model.py— LCOS・損益分岐・契約電力・幹線比較・金融感度model/sensitivities.py— 想定反論ごとの感度計算(MCS・電池・乗用車・時間軸・外部便益・一変数感度)model/monte_carlo.py— 10万ケース×2 のモンテカルロmodel/ers_and_exceptions.py— 架線・導電との比較、用途別の例外ケースmodel/make_figures.py— 図1〜15・9b の生成
結果(CSV/JSON)
results/break_even.csv— 損益分岐流量(建設費 LOW/BASE/HIGH、基本料金の有無)results/break_even_capex.csv— 館山道の流量で並ぶ建設費results/trunk_line_cases.csv— 東名・新東名・東北道・館山道の必要搭載率results/dream_case.json— DWPT に最も有利な前提での比較results/dream_at_tateyama_tornado.csv— Dream 技術前提+館山道交通量からの一変数感度results/tateyama_base_tornado.csv— 館山道 BASE からの一変数感度results/battery_variants.csv— 電池価格・ΔE・実使用率の感度results/mcs_variants.csv— MCS 側の不利条件の感度results/time_axis_npv.csv— 時間軸を入れた均等化費用と費用便益比results/monte_carlo_summary.json— モンテカルロ要約(館山道型分布)results/monte_carlo_wide_summary.json— モンテカルロ要約(広域分布)results/uncounted_costs.csv— モデルに入れていない費用の一覧
推進側の反論と判定
research/DWPT_STRONGEST_DEFENSE.md— 推進側の最強の論拠(25項目以上)research/DWPT_REBUTTAL_MATRIX.csv— 各論拠への数値判定research/international_projects.md— 海外プロジェクトの一覧と現況research/papers.csv— 参照した論文・技術報告review/final_response_matrix.md— 視点別の批判142項目と応答(VALID/PARTIALLY VALID/INVALID/UNKNOWN)
本文
article/index.md— 本記事の Markdown 原稿article/references.md— 出典一覧
出典一覧
取得日はすべて 2026-10-05(記事本文の数値はこの日時点の公開資料に基づく)。優先順位は 1) 企業・政府一次資料、2) 査読論文、3) 国際機関、4) 学会資料、5) 専門媒体、6) 一般報道。詳細な抽出メモは research/ 以下を参照。
1. 館山プロジェクト・日本の一次資料
| # | 資料 | 発行者 | 公開日 | URL |
|---|---|---|---|---|
| J01 | 【E14】館山自動車道本線での走行中無線給電の実証実験に向けた参画企業が決定 | NEXCO東日本 | 2026-05-26 | https://www.e-nexco.co.jp/pressroom/head_office/2026/0526/00016228.html |
| J02 | 令和7年度 第2回 定例会見資料(moVision 推進状況・走行中給電) | NEXCO東日本 | 2025-07-30 | https://www.e-nexco.co.jp/assets/pdf/pressroom/data_room/regular_mtg/r07/0730/01.pdf |
| J03 | 中期経営計画(2026-2030)本文 | NEXCO東日本 | 2026-04-22 | https://www.e-nexco.co.jp/pressroom/cms_assets/pressroom/2026/04/22/01.pdf |
| J04 | 国内初、高速道路本線における走行中無線給電技術の実証に向けた共同検討(館山プロジェクト)に参画 | 大林組 | 2026-05-26 | https://www.obayashi.co.jp/news/detail/news20260526_2.html |
| J05 | 走行中EVへ非接触で大電力を供給する磁界結合方式無線給電道路システムを開発 | 大成建設・本田技術研究所・大成ロテック | 2026-10-05 | https://www.taisei.co.jp/about_us/wn/2026/261005_11194.html |
| J06 | Honda, Taisei Corporation and Taisei Rotec develop dynamic wireless power transfer road system(英文) | Honda | 2026-10-05 | https://global.honda/en/topics/2026/c_2026-10-05beng.html |
| J07 | グリーンイノベーション基金事業「スマートモビリティ社会の構築」事業戦略ビジョン(関西電力コンソーシアム) | NEDO | 2025-03 | https://green-innovation.nedo.go.jp/resources/pdf/smart-mobility-society/item-002/vision-kepco-003.pdf |
| J08 | 同プロジェクトページ(「ステージゲート審査の結果に基づき、2025年度で終了」) | NEDO | 2025-06-02 更新 | https://green-innovation.nedo.go.jp/project/smart-mobility-society/scheme/ |
| J09 | 新技術導入促進計画「EV普及に向けた給電インフラに関する技術」選定結果 | 国土技術研究センター(JICE) | 2026 | https://www.jice.or.jp/cms/kokudo/pdf/roadtech/ev-ps/ev-ps_senteikekka2026.pdf |
| J10 | 道路政策の質の向上に資する技術研究開発 No.2020-7「走行中ワイヤレス給電のコイル埋設についての研究」成果報告 | 国交省道路局(東京理科大学 居村岳広ほか) | 2024-05 | https://www.mlit.go.jp/road/tech/jigo/r06/pdf/report2020-7.pdf |
| J11 | 同 No.2020-6「走行中の電気自動車に連続的に無線給電を行う道路の実用化システムの開発」成果報告 | 国交省道路局(大成建設 新藤竹文ほか) | 2024 | https://www.mlit.go.jp/road/tech/jigo/r06/pdf/report2020-6.pdf |
| J12 | 大矢根蒼・花房一義・清水修・藤本博志「電気自動車の走行中ワイヤレス給電における日本初の公道実証実験からの知見」電気学会論文誌D 146(4) pp.194-206 | 電気学会 | 2026-04-01 | https://www.jstage.jst.go.jp/article/ieejias/146/4/146_194/_article/-char/ja |
| J13 | 東京大学広報「走りながら充電する」藤本博志・清水修インタビュー | 東京大学 | 2026-04-07 | https://www.u-tokyo.ac.jp/focus/ja/features/z0508_00116.html |
| J14 | 東京大学とデンソー、産学協創協定(DWPT と数理最適化) | 東京大学 | 2026-03-30 | https://www.u-tokyo.ac.jp/focus/ja/press/z1701_00091.html |
| J15 | 2025年大阪・関西万博 EVバス向け走行中給電システムの開発(記者発表) | 東京大学新領域創成科学研究科 | 2025-09-29 | https://www.k.u-tokyo.ac.jp/information/category/press/11765.html |
| J16 | 柏の葉 走行中給電 公道実証 記者発表 | 東京大学新領域創成科学研究科 | 2023-10-03 | https://www.k.u-tokyo.ac.jp/information/category/press/10514.html |
| J17 | 居村岳広ほか「経済成立性からみた高速道路における走行中ワイヤレス給電システムの検討」自動車技術会学術講演会予稿集 20225094 | 自動車技術会 | 2022 | (Honda 論文参考文献より。本文未取得) |
| J18 | 勝谷仁ほか「150kW 走行中ワイヤレス給電の研究」自動車技術会論文集 55(1) | 自動車技術会 | 2024 | https://www.hondarandd.jp/news_detail.php?lang=jp&nid=161 |
| J19 | 日経クロステック「ホンダが 150kW の走行中ワイヤレス給電、NSX で実証」(勝谷仁氏発言) | 日経BP | 2024-08-21 | https://xtech.nikkei.com/atcl/nxt/column/18/00001/09666/ |
| J20 | 日本経済新聞「NEXCO東日本、高速道路で走行中給電 27年度にも千葉で」 | 日本経済新聞 | 2025-07-30 | https://www.nikkei.com/article/DGXZQOUC305KT0Q5A730C2000000/ |
| J21 | 乗りものニュース「高速道路で走りながらEV充電、由木社長の説明」 | メディア・ヴァーグ | 2025-08-04 | https://trafficnews.jp/post/572028 |
| J22 | 日本経済新聞「高速道路で走りながらEV充電、ホンダと大成建設が挑戦 最速120キロに対応」 | 日本経済新聞 | 2026-10-05 | https://www.nikkei.com/article/DGXZQOUC2866Y0Y6A920C2000000/ |
| J23 | 産経新聞(Honda 発表会、時速80キロ・最大150kW 試算) | 産経新聞 | 2026-10-05 | https://www.sankei.com/article/20261005-QTA6EU4FLNLUBOLHNS2MDDIQTY/ |
| J24 | 山陽新聞(デンソー 林新之助社長 発言「敷設コスト…経済合理性を確保できる敷設区間を研究」) | 山陽新聞 | 2026-04-13 | https://www.sanyonews.jp/article/1904826 |
| J25 | 全国道路・街路交通情勢調査(道路交通センサス)令和3年度 箇所別基本表(千葉県) | 国土交通省 | 2023 | https://www.mlit.go.jp/road/census/r3/ |
| J26 | 東京電力エナジーパートナー 高圧・特別高圧 標準メニュー(2026-04-01 改定) | 東京電力EP | 2026-04 | https://www.tepco.co.jp/ep/corporate/plan_h/ |
| J27 | 改善基準告示(自動車運転者の労働時間等の改善のための基準)2024-04 適用 | 厚生労働省 | 2024 | https://www.mhlw.go.jp/content/001165181.pdf |
| J28 | NEXCO東日本 交通統計(区間別 日平均交通量) | NEXCO東日本 | 2017-2018 | https://www.e-nexco.co.jp/company/data/ |
| J29 | スマートモビリティJP「EVワイヤレス給電協議会 設立」(堀洋一会長 発言) | スマートモビリティJP | 2024-06-10 | https://smart-mobility.jp/_ct/17704572 |
| J30 | 本間裕大「全国高速道路ネットワークにおけるDWPTの最適配置について」自動車技術会 2026年春季大会 横浜フォーラム 講演 | 自動車技術会 | 2026-05-27 | (講演題目。予稿未取得) |
| J31 | 三菱商事 MPAC 特集「走行中給電の実用化見通し」(三菱総合研究所 高橋香織氏 発言) | 三菱商事 | 2025-06 | https://www.mitsubishi.com/ja/profile/csr/mpac/monthly/special_feature/2025/06/1.html |
| J32 | NEXCO東日本「E14 館山自動車道(木更津南JCT〜富津竹岡)4車線化 事後評価」(2040年度 計画交通量) | NEXCO東日本 | 2024 | https://www.e-nexco.co.jp/ |
2. 海外一次資料(政府・事業者)
3. 査読論文・技術報告(経済性・CAPEX)
完全な一覧(47 件、仮定・結果・URL・DOI)は research/papers.csv、CAPEX 50 ソースは research/capex_sources.csv。本文で直接引用した主要文献:
| # | 文献 |
|---|---|
| P01 | Connolly D. (2017) Economic viability of electric roads compared to oil and batteries. Energy Strategy Reviews 18, 235-249. |
| P03 | Jang Y.J., Jeong S., Lee M.S. (2016) Initial Energy Logistics Cost Analysis for Stationary, Quasi-Dynamic, and Dynamic Wireless Charging Public Transportation Systems. Energies 9(7), 483. |
| P07 | Limb B.J. et al. (2019) Economic Viability and Environmental Impact of In-Motion Wireless Power Transfer. IEEE Trans. Transportation Electrification 5(1), 135-146. |
| P09 | Trinko D. et al. (2022) Economic feasibility of in-motion wireless power transfer in a high-density traffic corridor. eTransportation 11, 100154. |
| P11 | Taljegard M. et al. (2020) Electric road systems in Norway and Sweden – impact on CO2 emissions and infrastructure cost. Int. J. Sustainable Transportation 14(12). |
| P13 | Fuller M. (2016) Wireless charging in California: Range, recharge, and vehicle electrification. Transportation Research Part C 67, 343-356. |
| P20 | Bateman D. et al. (2018) Electric Road Systems: a solution for the future? PIARC/TRL Technical Report 2018SP04EN. |
| P24 | Domingues-Olavarría G. et al. (2018) Electric Roads: Analyzing the Societal Cost of Electrifying All Danish Road Transport. World Electric Vehicle Journal 9(1), 9. |
| P25 | Coban H.H., Rehman A., Mohamed A. (2022) Analyzing the Societal Cost of Electric Roads Compared to Batteries and Oil for All Forms of Road Transport. Energies 15(5), 1925. |
| P30 | Shekhar A. et al. (2016) Economic Viability Study of an On-Road Wireless Charging System with a Generic Driving Range Estimation Method. Energies 9(2), 76. |
| P33 | Nicolaides D., Cebon D., Miles J. (2018) Prospects for Electrification of Road Freight. IEEE Systems Journal 12(2), 1838-1849. |
| P36 | Plötz P. et al. (2025) Megawatt Charging System cost and levelised cost of charging. EVS38. |
| P37 | Shoman W. et al. (2023) Battery electric long-haul trucks in Europe: Public charging, energy, and power requirements. Transportation Research Part D 121. |
| P40 | Konstantinou T. et al. (2021) Feasibility Study and Design of In-Road Electric Vehicle Charging Technologies. Purdue JTRP FHWA/IN/JTRP-2021/25. |
| P41 | Börjesson M., Johansson M., Kågeson P. (2021) The economics of electric roads. Transportation Research Part C 125. |
| P42 | Ainalis D., Thorne C., Cebon D. (2020) Decarbonising the UK's Long-Haul Road Freight at Minimum Economic Cost. Centre for Sustainable Road Freight. |
| P47 | Trafikverket (2018) Affärsmodeller och finansiering för elvägar. |
4. 電池・MCS・電力料金
| # | 資料 | 発行者 | 公開日 |
|---|---|---|---|
| B01 | Lithium-Ion Battery Pack Prices Fall to $108/kWh(2025 Battery Price Survey) | BloombergNEF | 2025-12-09 |
| B02 | 2024 Battery Price Survey($115/kWh、商用車 $190/kWh) | BloombergNEF | 2024-12-10 |
| B03 | Global EV Outlook 2025 | IEA | 2025-05 |
| B04 | Megawatt Charging System(SAE J3271 / CharIN MCS 仕様、最大 3.75 MW) | CharIN e.V. | 2024-2025 |
| B05 | Milence MCS 拠点・系統連系費(30 k€/MW) | Milence | 2025 |
| B06 | ICCT / Black & Veatch: Charging infrastructure cost for heavy-duty trucks | ICCT | 2023-2024 |
| B07 | Mercedes-Benz eActros 600(621 kWh、MCS 1 MW 約 30 分)、MAN eTGX(534 kWh、MCS 750 kW)、Volvo FH Aero Electric | 各社 | 2024-2026 |
| B08 | 東京電力EP 高圧ベーシック 17.43 円/kWh・基本料金 2,530 円/kW/月(2026-04-01)、再エネ賦課金 4.18 円/kWh(2026年度) | 東京電力EP・経産省 | 2026 |
益田 周防海/株式会社I-S3。公開資料に基づく。個別の投資判断や契約の助言ではない。