YouTubeで開く / 再生リスト / サイト内動画一覧
序章 二つの話が一本になっている
2025年12月16日、欧州委員会は自動車政策の見直し案を出した。2035年以降、新車全体の二酸化炭素排出を「実質ゼロ」にするはずだった目標を、2021年比で90%削減へ緩め、残りを低炭素鋼や再生可能燃料のクレジットで埋める——という内容である。
日本語の報道では、すぐに「エンジン車禁止を撤回」「EV一本化を見直す」と伝えられた。そこから先へ進む記事や発言では、「やはりハイブリッドが正しかった」「日本のやり方が評価された」という読み方まで出てくる。
ここで、話が二つに分かれている。
- 欧州が、2035年の規制を柔軟にしようとしている
- だから世界のEV化は失敗し、日本メーカーの従来戦略が競争で勝った
前者は、委員会の提案として起きている。後者は、前者からは出てこない。本稿は、その接続がどこで足されているかを、欧州委の文書、IEAの販売統計、シンガポールの登録データ、日本の政策資料と報道から確かめる。
- EUは2035年目標を100%から90%へ緩める案を出した(2026年9月時点では未採択)。これは事実である。
- 「欧州がEVを諦めた」は、委員会の説明とも、2025年の販売統計とも合わない。
- 日本の専門資料には、中国メーカーの台頭やSDV競争への危機感がすでに書かれている。欠落しているのは情報そのものより、社会へ届くときの要約の形である。
- シンガポールでは、BEV比率の上昇と日系シェア低下・中国系急増が同時に起きている。中国でもEUでもない市場でも、同じ方向の変化は起きうる。
- 「BEVが何%になるか」より、「BEVが増えた市場で日系のシェアがどうなるか」の方が、競争の話としては重要である。
第1章 欧州委員会は何を変えたのか
いま有効な規則では、2035年以降、新車とバンのメーカー別平均排出は2021年基準比で100%削減、つまり平均0グラム毎キロメートルになる。個別の車を名指しで禁じる条文というより、平均をゼロに追い込む基準である。実効として「実質的なエンジン車禁止」と呼ばれてきた。
2025年12月の提案(COM(2025) 995)は、これを90%削減に変える。残りは、EU域内で作られた低炭素鋼のクレジット、または持続可能と認められる再生可能燃料のクレジットで相殺する。燃料側はおおむね最大3%、鋼はおおむね最大7%といった上限が付く。乗用車の2030年55%削減は据え置き、バンの2030年目標だけ50%から40%へ緩める。EU製の小型EVには、台数計算上の優遇(1台を1.3台と数える仕組み)も入る。
委員会自身の言い方は一貫している。野心は残しつつ、メーカーに柔軟性を与える。ゼロエミッション車への市場の合図は維持する、と。プラグインハイブリッドや、条件付きでエンジン車が2035年以降もフリートに残り得ることは事実だ。それは「電気自動車への移行をやめた」こととは別である。
言い方を分けると、次のようになる。
| 言い方 | 妥当性 |
|---|---|
| 2035年の100%削減を緩めようとしている | 正しい(提案段階) |
| EVシフトを撤回した | 合わない |
| 欧州がEVを諦めた | 合わない |
「100%を諦めた」と「100%諦めた」は、字面が近い。意味は違う。後者が流通している。
第2章 見出しの先で何が足されるか
英語圏の通信社も "drops the ban"(禁止を撤回)と強く書く例はある。日本で目立つのは、そこから自国の戦略の正しさまで一気に進むことだ。
提案の翌日、木原官房長官はこう述べた。影響を注視する。世界の競争環境が変わるなか、EVやHVなど多様な選択肢を追うマルチパスウェイの下で競争力を高めることが期待される。日本の強みであるハイブリッドで稼ぎつつ、EVの競争力も高める——(ロイター報道)。
これは規制案の要約ではない。柔軟化を、既存の産業方針の裏付けとして読んでいる。産経などは「日系メーカーの販売にも追い風」とまで書く。一方で、Motor-Fanやオルタナなど「EV放棄ではない」と釘を刺す記事もある。同じ出来事でも、着地点が分かれる。
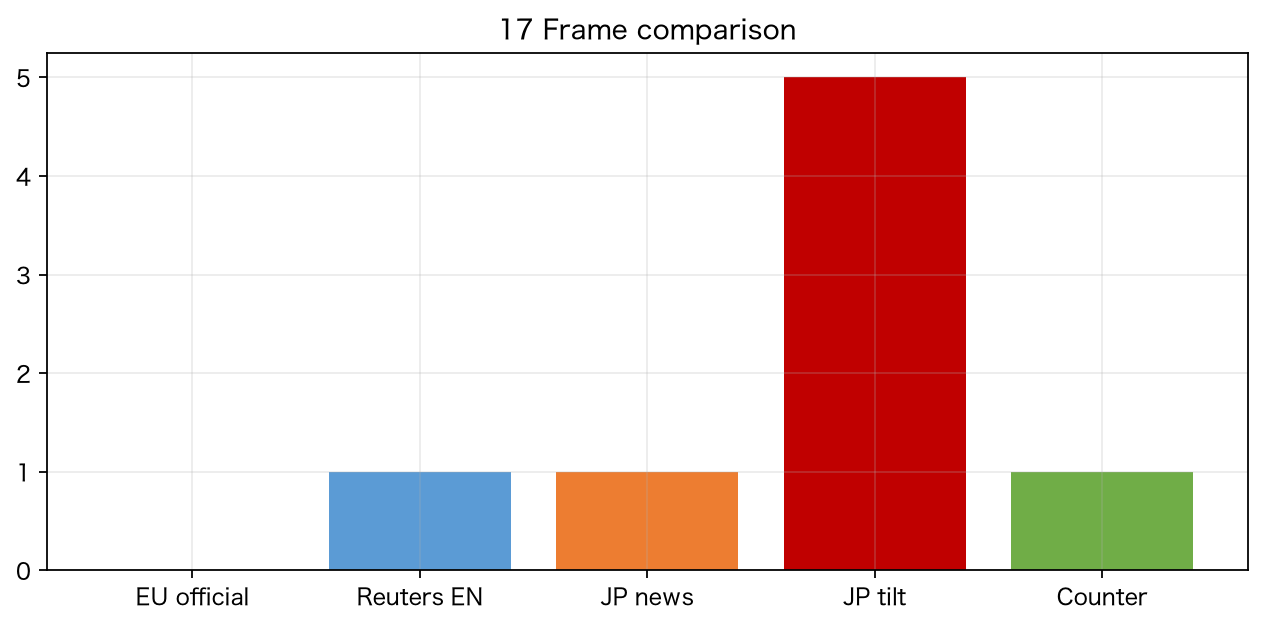
2024年以降の日本語記事を約50本読んでみると、「撤回」という言葉はよく出る一方、100%が90%になる意味や、残りの10%が何で埋まるかの説明は薄い。欧州委の一次文書へリンクする例も少ない。嘘が量産されている、というより、要約の終点がずれている。
第3章 世界の販売は失敗していない
IEAの Global EV Outlook 2026 によれば、2025年の世界の電動車(バッテリーEVとプラグインハイブリッド)販売は2,000万台を超え、新車のおよそ4分の1に達した。中国では新車の半分超、欧州ではおよそ28%、東南アジアではおよそ20%まで伸びた。日本は3%に届かない。
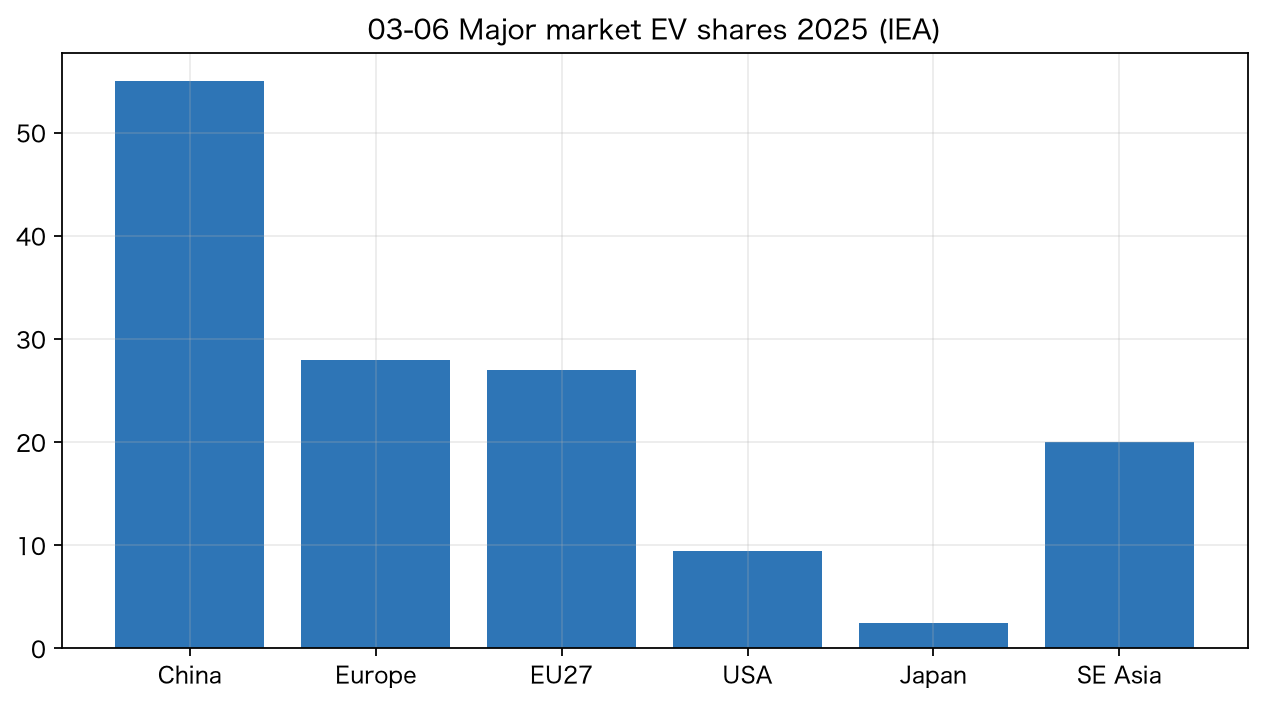
バッテリーEVとプラグインを分けると、2025年の新車に占めるバッテリーEVは世界で約16.5%、プラグインは約8.5%(IEA系列の整理)。欧州連合ではバッテリーEV約17%、プラグイン約9%に加え、非プラグインのハイブリッドが約35%、ガソリン・ディーゼル合計が約36%である(ACEA)。
欧州の2024年は伸び悩んだ。2025年は基準が厳しくなり、再び増えた。短い失速を「終わり」と読むのは、時系列の切り取りである。
日本でバッテリーEVが弱いことも事実だ。近所にEVが少ない、という感覚も、国内の現場ではよく分かる。それを世界の売れ行きの証拠にすると、話が壊れる。同じ「売れていない」でも、指している市場が違う。
第4章 シェアの話は、全体とEVで分ける
中国の乗用車では、日系の合計シェアが2024年の11%台から、2025年1〜9月には1桁台後半まで下がった、という整理がある。中国系ブランドは6割台後半へ伸びた。世界の電動車販売では、中国メーカーがおよそ6割を占める、とIEAは書いている。
タイやインドネシアの「電動車」セグメントでは、中国系が厚い。ベトナムでは国内のVinFastが中心で、中国特殊論だけでは説明しきれない。
一方で、反例もある。インドネシアでは電動車が増えても、乗用車全体の日系シェアはなお9割近くを維持している。フィリピンやマレーシアでは、バッテリーEVがまだ低い段階でも中国系ブランドが伸びる。法則は単純ではない。それでも、「全体では強いから安心だ」と、伸びているセグメントの弱さを打ち消すと、時間差で負ける。太陽光の製造で、日本は一度それを経験している。
もう一つ、混同しやすい点がある。世界のバッテリーEV比率が予想より下がっても、中国メーカーが自動的に弱くなるわけではない。電池、モーター、ソフトウェア、開発の速さは、プラグインやレンジエクステンダーにも載る。比率と競争力は、別の変数である。
第5章 シンガポールで起きたこと
中国でも欧州でもない都市国家で、過去数年の変化ははっきりしている。シンガポール陸上交通庁(LTA)の新規登録では、バッテリーEVの比率が2023年に約18%、2024年に約34%、2025年に約45%、2026年上期には約62%になった。
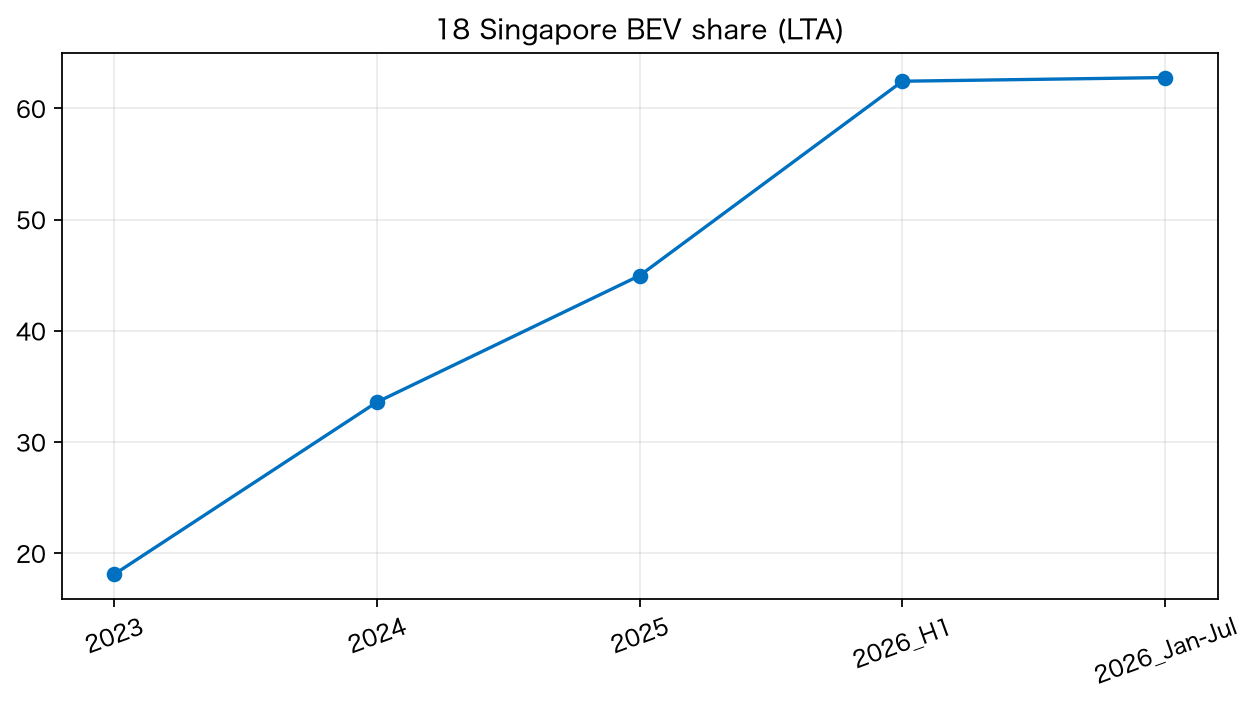
同じ期間に、日系ブランドの合計シェアは下がり、中国系は急増した。2025年にはBYDがトヨタを抜き、市場首位になった。トヨタの大半はハイブリッド、BYDの大半はバッテリーEVである。
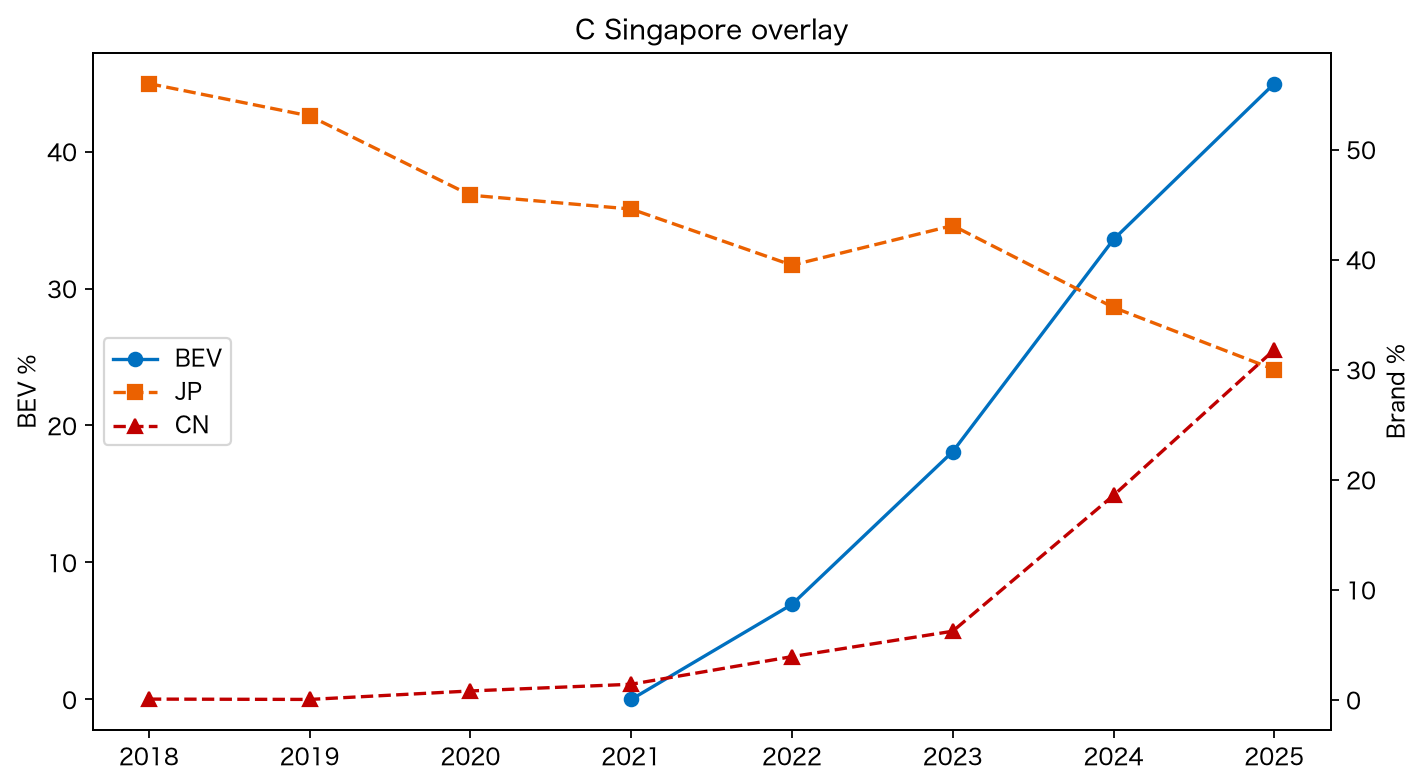
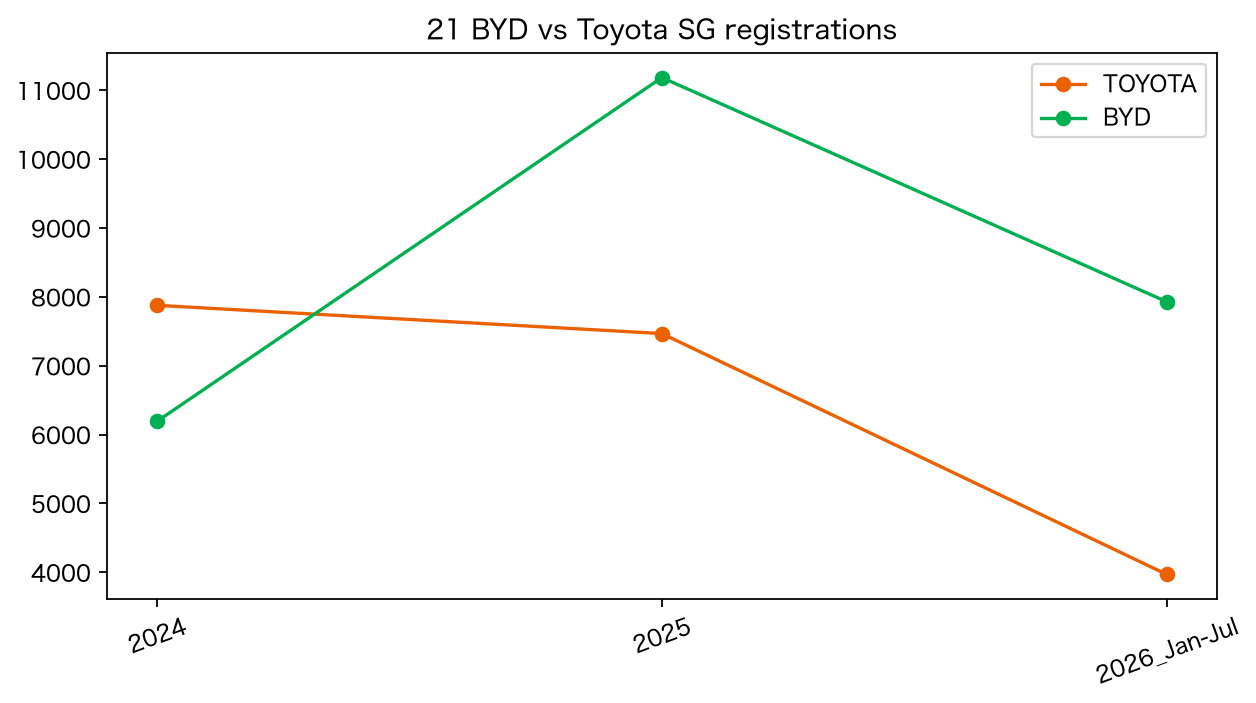
シンガポールには車両割当(COE)と、電動車向けの税優遇がある。制度が市場を強く動かしている。そのまま日本やタイに当てはめてはいけない。それでも、「中国の補助金のせいだ」「欧州の規制のせいだ」だけでは足りない、という点は残る。政策誘導と、価格と、商品力と、電動化が同時に効いている、と考える方がデータに合う。
第6章 誰が何を書いているか
経済産業省の資料には、「ゲームチェンジ」「遅れているEVでも勝つ」「中国系が伸び、日系が落ちている」といった記述がある。モビリティDX戦略では、ソフトウェア定義車両(SDV)の世界シェアで日系3割、という目標まで置いている。情報がないのではない。
自動車メーカーの対外説明は、マルチパスウェイ——複数の道を残す——が多い。一方で投資は、次世代電池、中国でのバッテリーEV開発、ソフト人材、現地の運転支援提携に向かっている。広報の安心感と、お金の置き場所は、必ずしも一致しない。
政治の言葉は、EUの柔軟化を「多様な選択肢」の期待へつなぎやすい。世論調査では、国内でハイブリッドを選ぶ意向がなお強い。近所にEVが少ないと、失敗に見え、投入が慎重になり、さらに少なく見える——という循環は、国内では起きうる。それを世界の証拠に使うと、また景色が逆転する。
第7章 太陽光とサイバーにも見える型
2000年代前半、日本は太陽電池の生産で世界の半分近くを占めた。いま中国は、ウエハ・セル・モジュールの製造で8〜9割を握る。日本の国内出荷に占める国内生産は、数%台まで下がった年もある。
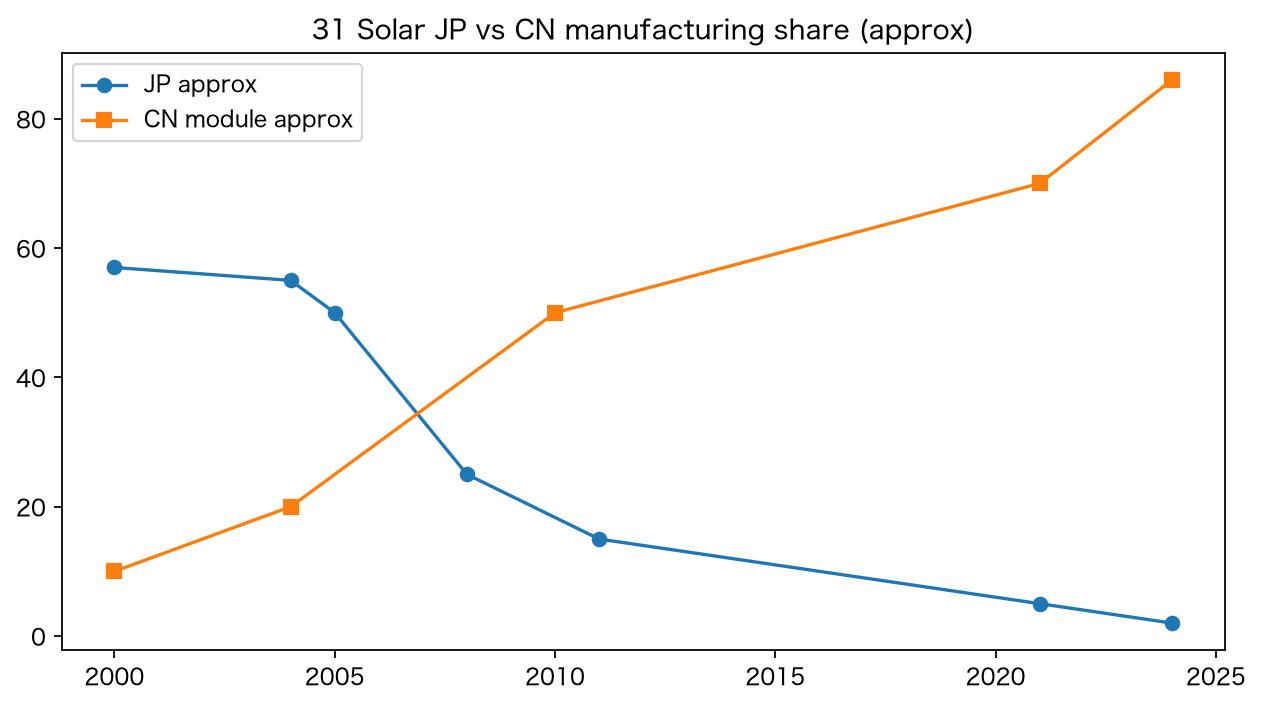
敗因の中心は、「技術が劣っていた」ではなかった。投資の速度、量産、価格、部材の束ね方である。国内では賦課金やメガソーラーの立地問題が強く語られる。地域の問題として無視できない。ただし、それが世界の製造競争の評価を押しのけると、産業の話が後景に下がる。
「日本発の次世代」への研究投資自体はおかしくない。それが、すでに市場で成立している技術への向き合いを先送りする理由になるとき、ツケが回る。以前書いたペロブスカイトの検証も、技術そのものではなく、答えを先に決める順序を問うた。
サイバーセキュリティでも、政府文書は人材不足と海外技術への依存を認めている。同時に「国産のエコシステム」を急ぐ言葉も並ぶ。大企業や政策はゼロトラストやEDRへ動いている一方、中小や一般向けの話は、ウイルス対策ソフトやパスワード、注意喚起に留まりやすい。能力がまるでない、という話ではない。層ごとに、見ている景色が違う。
「外国だから危険」「国産だから安全」は、脅威の中身を抜きにした万能理由になりやすい。求めるべきは国籍ではなく、監査できるリスクである。
第8章 特殊事情の使い方
海外でうまくいった話は、「補助金だから」「中国だから」「特殊な市場だから」と小さく囲いやすい。海外で失速した話は、「EVは失敗した」と大きく広げやすい。日本でうまくいった話は「技術力」へ、苦戦は「相手の環境」へ——。この非対称が、規制の柔軟化を「日本の勝利」まで伸ばす燃料になる。
認識がずれることと、そのずれだけで競争力を失うことは、別の話である。自動車では、メーカーはすでに投資を動かしている。遅れの本体は、商品の投入速度やソフトウェア、コスト、現地開発の時間にある可能性が高い。太陽光では、製造投資の敗北がシェア喪失の本流で、言説はその後追いとして効いた、と読む方が自然である。
終章 警報は出ている
日本の産業社会は、海外の変化を発見できる。経済産業省も、IEAも、各国の登録統計も、必要な数字は出している。足りないのはセンサではない。警報が、自己肯定の物語に上書きされない回路である。
EUが規制を柔軟にしようとしている事実を、否定する必要はない。否定すべきは、それだけで競争が終わったと閉じる推論である。複数の道を残す経営判断はありうる。それでも、見出しが足す意味の伸びと、政策の言葉へのつながり方は、検証の対象であり続ける。
強い状態とは、外国を嫌うことでも、国産を捨てることでもない。外の技術を取り込みながら、特定の国や企業への致命的な依存を避け、自国も世界の市場で戦える能力を持つことだ。そのために必要なのは、不利な数字でも、前提を更新できることである。
電動車の定義は資料によって異なる。本稿ではバッテリーEVとプラグインハイブリッドを分けて示し、非プラグインのハイブリッドは「電動車」に含めない。シンガポールはLTAの新規登録、世界・主要国はIEAおよびACEAを優先した。EUの90%案は共同決定前の提案である。メディアの件数は実在URLに限る(およそ50本)。
主な出典
- 欧州委員会 COM(2025) 995 および Automotive Package(DG MOVE)
- IEA Global EV Outlook 2026
- ACEA 新車登録(EU27の燃料別)
- Singapore Land Transport Authority Datamall(車種別・銘柄別新規登録)
- 経済産業省「モビリティDX戦略」ほか自動車・電池関連資料
- IEA Solar PV Global Supply Chains / IEA-PVPS
- 内閣サイバーセキュリティセンター(NISC)サイバーセキュリティ戦略 2025
- ロイターほか日本語報道(官房長官会見の報道を含む)
調査用の表・グラフ一式は社内パッケージに保管している。本稿の公開図は要点のみ抜粋した。
現場の充電計画にも、世界の前提を持ち込まない
集合住宅・事業所のEV充電は、国内の普及ペースと、世界の車種構成の変化の両方を見ながら設計する必要があります。台数想定や将来の車種の幅について、チャットで整理できます。